Share


Lors de l'évaluation d'une stratégie automatisée, de nombreux traders commettent l'erreur cruciale de se focaliser sur un seul indicateur clé : le taux de réussite . Un taux de réussite élevé peut impressionner sur une page marketing, mais en trading algorithmique, il ne révèle qu'une partie de la réalité. Un robot de trading affichant un taux de réussite de 80 % peut tout de même ruiner un compte si ses rares pertes sont cinq fois supérieures à ses gains moyens.
Pour déterminer si un système de trading automatisé offre un avantage réel et durable, les traders doivent savoir lire et interpréter correctement un rapport de performance complet. L'analyse des données issues de backtests historiques ou de tests en temps réel nécessite d'aller au-delà des simples rendements bruts pour évaluer l'exposition au risque, la capacité de récupération après une perte et la régularité d'exécution.
Des plateformes comme AlgoBot mettent l'accent sur la transparence fondée sur les données, fournissant aux traders les indicateurs de performance précis nécessaires pour évaluer, affiner et déployer des stratégies avec une discipline institutionnelle.
Points clés à retenir
- Le taux de réussite, à lui seul, est trompeur ; il doit toujours être évalué en tenant compte du rapport risque/rendement et de la taille moyenne des transactions.
- Les principaux indicateurs de santé comprennent le facteur de profit, le tirage maximal (MDD), le facteur de récupération et la taille totale de l'échantillon.
- La forme d'une courbe de rendement révèle si les rendements proviennent d'un système reproductible ou de quelques transactions exceptionnelles et chanceuses.
- L'analyse des performances des stratégies dans différents régimes de marché (tendance vs. consolidation) permet d'éviter les pertes inattendues en temps réel.
- AlgoBot considère les rapports de performance comme des outils de diagnostic fonctionnels permettant de valider la stabilité de la stratégie avant d'engager des capitaux réels.
Indicateurs clés que tout trader quantitatif doit analyser
Un rapport de performance complet traduit des centaines de transactions automatisées en données statistiques quantifiables. Pour évaluer la performance de votre stratégie, examinez ces indicateurs clés comme un système interconnecté plutôt que séparément :
1. Rendement total en fonction de la taille de l'échantillon
Le rendement total indique le gain cumulé en pourcentage sur une période de test donnée. Cependant, le rendement est dénué de sens sans tenir compte de la fréquence des transactions. Un rendement de 50 % sur 15 transactions est statistiquement non significatif, car il pourrait être dû au hasard. Un rapport de performance statistiquement valide requiert un échantillon d'au moins 100 à 200 transactions, voire plus, réalisées dans des conditions de marché fluctuantes.
2. Perte maximale (MDD)
Le Drawdown Maximum (MDD) mesure la plus forte baisse de la valeur du capital d'un compte entre son plus haut et son plus bas, exprimée en pourcentage. Si un compte atteint 10 000 $ puis chute à 8 000 $ avant d'atteindre de nouveaux sommets, le MDD est de 20 %. Comprendre le MDD permet aux traders d'anticiper les fluctuations normales de leur capital et de mettre en place des mécanismes de blocage de leurs comptes.
3. Facteur de profit
Le facteur de profit se calcule en divisant les bénéfices bruts par les pertes brutes. Il mesure l'efficacité avec laquelle le capital génère des rendements par rapport au risque.
$$\text{Facteur de profit} = \frac{\text{Bénéfices bruts}}{\text{Pertes brutes}}$$
Un facteur de profit inférieur à 1.0 signifie que la stratégie est déficitaire. Une valeur comprise entre 1.5 et 2.0 indique un système sain et durable. Attention aux facteurs de profit simulés supérieurs à 3.0 : ils révèlent souvent des paramètres sur-optimisés ou artificiellement ajustés qui se dégraderont sur les marchés réels.
4. Ratio risque-rendement (RRR) et espérance
Le ratio risque/rendement mesure la taille moyenne des transactions gagnantes par rapport à celle des transactions perdantes. En combinant le ratio risque/rendement avec le taux de réussite, on calcule l'espérance mathématique : le montant moyen que vous pouvez espérer gagner ou perdre par dollar risqué.
Équation de l'espérance :
Espérance = (Taux de victoire × Gain moyen) − (Taux de défaite × Perte moyenne)
Comparaison des indicateurs clés de performance
Le tableau ci-dessous détaille les valeurs cibles de référence et les signaux d'alerte courants lors de la lecture des rapports de performance des bots :
| Nom de la métrique | Ce qu'il mesure | Objectif de référence sain | Panneau d'avertissement / Drapeau rouge |
|---|---|---|---|
| Taux de réussite | Pourcentage de transactions gagnantes | 40 % – 65 % (selon le RRR) | >85% (masque souvent le risque lié à la martingale ou au stop-loss illimité) |
| Facteur de profit | Bénéfices bruts / Pertes brutes | 1.50 – 2.20 | <1.10 (bord mince) ou >3.50 (ajustement à la courbe) |
| Retrait maximum | Plus forte baisse de capital entre pic et creux | 10% - 20% | La perte dépasse le rendement annuel total attendu |
| Pertes consécutives maximales | Plus longue série de transactions perdantes | 4 à 7 transactions consécutives | Plus de 10 défaites consécutives sans reprise dynamique des risques |
Évaluation des courbes d'équité et des régimes de marché
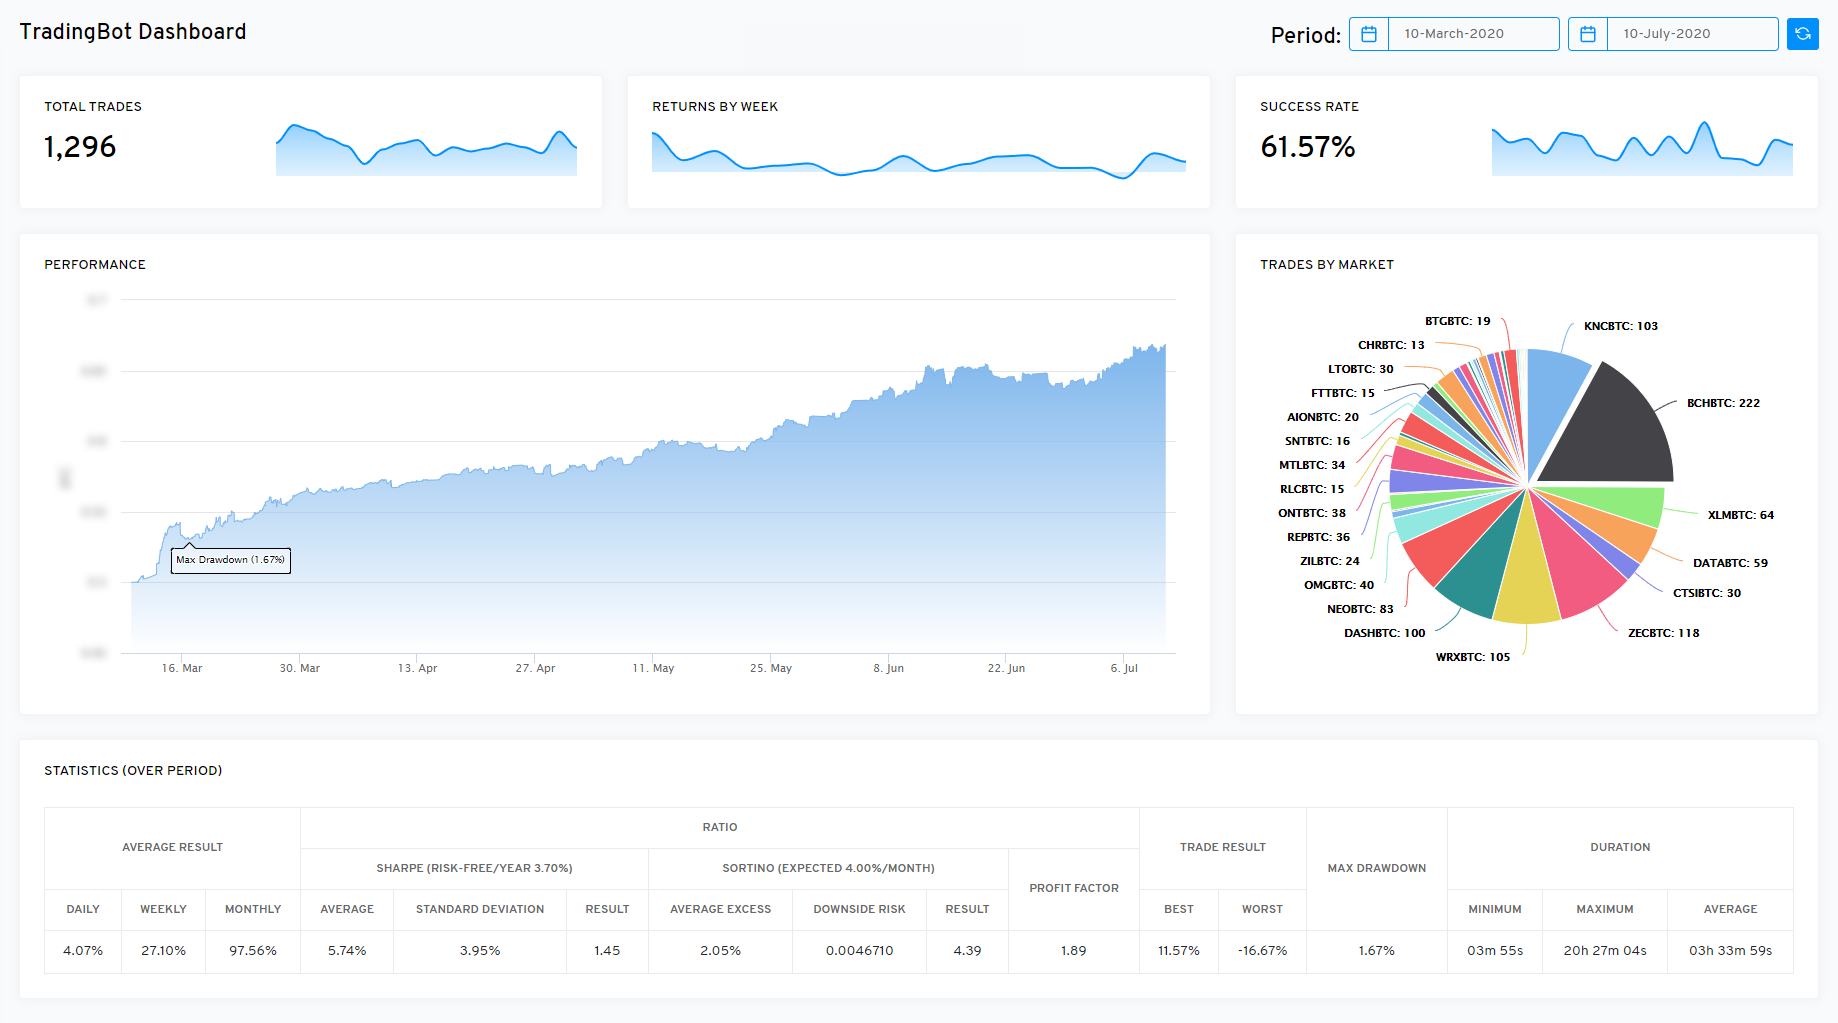
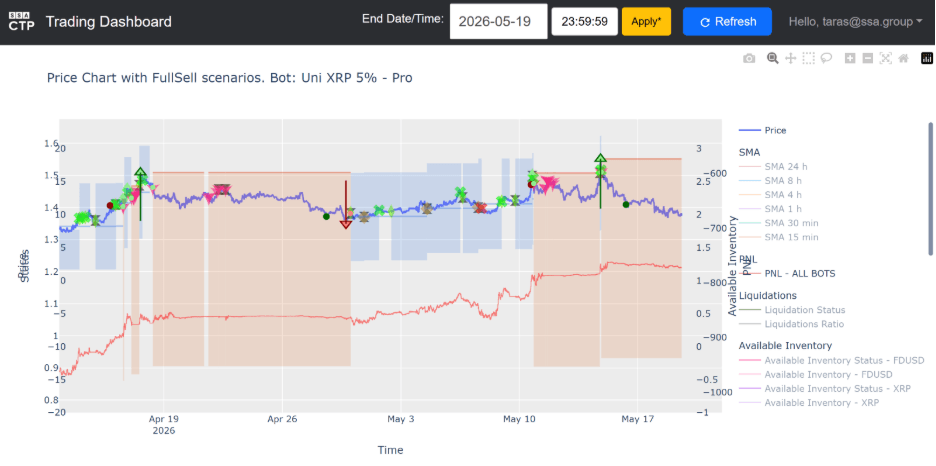
Au-delà des chiffres, les graphiques visuels fournissent un retour d'information instantané sur le comportement du bot. La courbe de capital suit la croissance du solde global du compte au fil du temps.
Une courbe régulière et ascendante indique une certaine constance. Une courbe irrégulière, avec des pics importants suivis de fortes baisses, révèle une stratégie reposant sur un effet de levier élevé ou des stops larges. De même, méfiez-vous des courbes en « escalier », où les gains totaux dépendent d'une ou deux transactions isolées lors d'un événement extrême.
Par ailleurs, examinez les performances du bot dans différents régimes de marché :
- Régimes en vogue : Un robot de suivi de tendance annule-t-il tous les gains lorsque le prix évolue latéralement ?
- Régimes variés : Un algorithme de retour à la moyenne est-il anéanti lors d'une forte rupture haussière ?
- Pics de volatilité : Comment les comportements d'entrée en position et de déclenchement des ordres stop-loss réagissent-ils lors de la publication d'informations économiques ?
Erreurs courantes de lecture
- Accorder une importance excessive aux taux de victoire élevés : Ignorer les ratios risque-récompense négatifs où une seule perte anéantit cinq gains précédents.
- Ignorer la durée des échanges : Les algorithmes de scalping avec des temps de détention brefs (moins d'une minute) semblent excellents lors des backtests, mais s'effondrent lors de l'exécution réelle en raison des spreads et du slippage en direct.
- Sans tenir compte des commissions et des frais de swap : Évaluation des rendements bruts sans déduction des marges, des taux de financement au jour le jour ni des commissions de courtage.
- Fenêtres de test courtes : Tester un bot uniquement pendant un marché haussier vigoureux et s'attendre à des performances identiques pendant les périodes de marché baissier.
Comment AlgoBot améliore le diagnostic stratégique
AlgoBot transforme les données brutes de vos transactions en informations visuelles exploitables. Plutôt que de vous contraindre à analyser des fichiers CSV denses et non structurés, AlgoBot calcule automatiquement et en temps réel le facteur de profit, l'espérance de gain, le drawdown maximal et le taux de réussite.
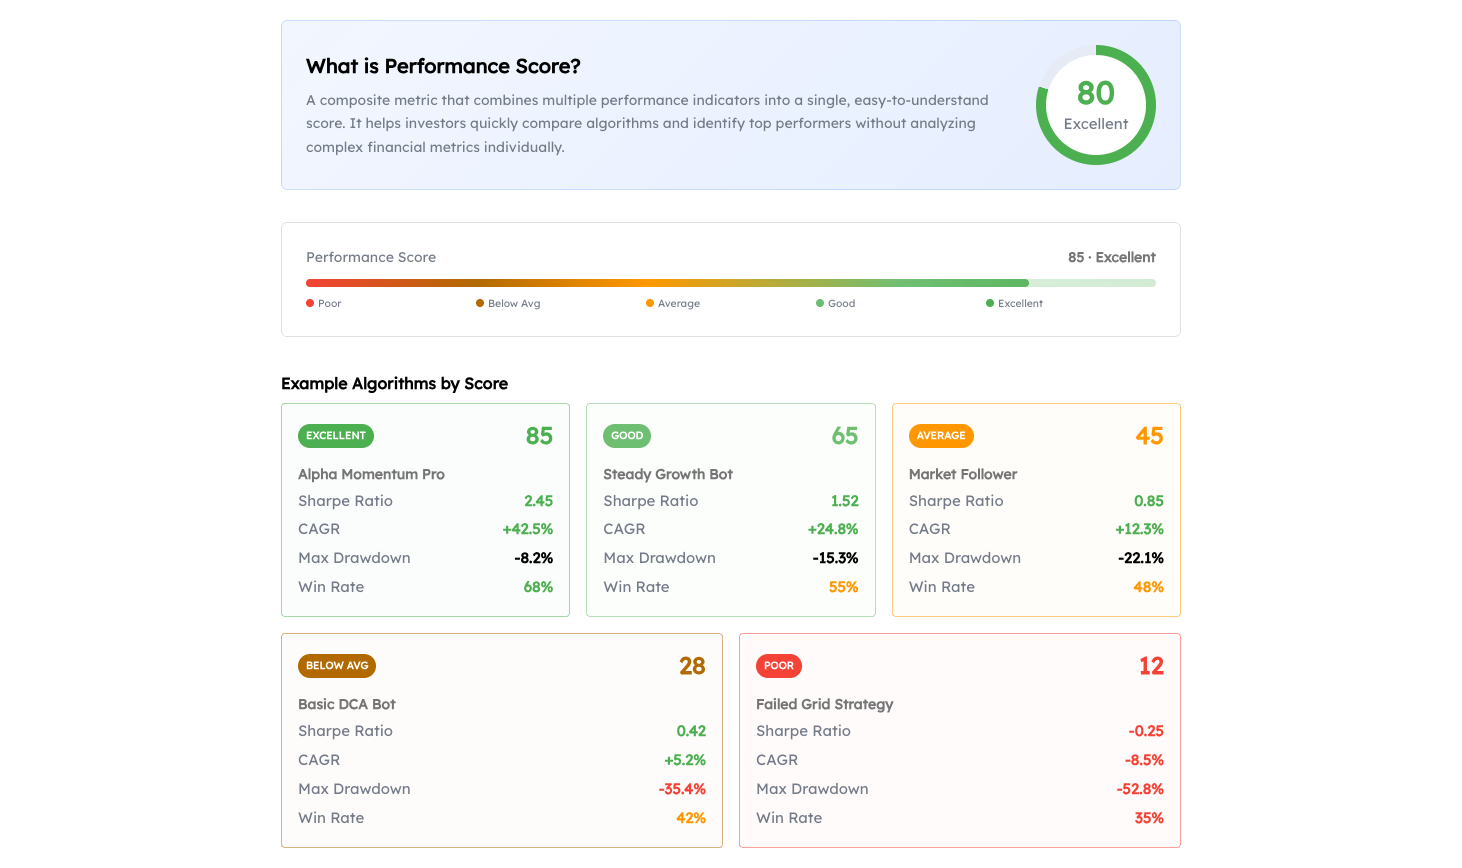
En connectant des règles personnalisées aux API de MetaTrader, TradingView ou des bourses, AlgoBot vous permet d'analyser les courbes de capital, d'évaluer les performances dans différentes conditions de marché et de déployer en toute confiance des paramètres de risque préconfigurés.
Réflexions finales
L'analyse d'un rapport de performance d'un robot de trading permet de comprendre la stabilité du capital et les risques structurels. Un taux de réussite élevé est dénué de sens sans une gestion contextuelle des risques, des ordres stop loss dynamiques et un historique de performance vérifié sur plusieurs cycles de marché.
En évaluant le facteur de profit, le drawdown, l'espérance et les courbes visuelles de l'équité, les traders transforment les données brutes en une feuille de route d'exécution objective, garantissant ainsi que chaque stratégie est conçue pour gérer les risques réels du marché.
FAQ
Quel est un bon facteur de profit pour un robot de trading ?
Un facteur de profit compris entre 1.5 et 2.0 indique un robot de trading performant et fiable. En dessous de 1.0, le robot n'est pas rentable, tandis qu'au-dessus de 3.0, il signale souvent un ajustement de courbe lors des tests rétrospectifs.
Pourquoi le drawdown maximal est-il plus important que le rendement total ?
Le drawdown maximal indique la perte de capital la plus importante entre le pic et le creux. Un robot de jeu affichant un rendement de 100 % est inutilisable s'il subit un drawdown de 80 % susceptible de faire exploser le compte.
Combien de transactions sont nécessaires pour obtenir un rapport de performance valide ?
Il est recommandé de disposer d'un échantillon minimal de 100 à 200 transactions sur différents régimes de marché afin de garantir la robustesse et la signification statistique de vos indicateurs statistiques.
Contenu éducatif uniquement. Le trading comporte des risques et les performances passées ne préjugent pas des résultats futurs.