Share


Lorsque les stratégies de trading automatisées échouent, c'est rarement par manque de rentabilité. Le plus souvent, c'est parce qu'elles ont subi une perte si importante que le compte n'a pas pu y résister. En trading quantitatif et algorithmique, la perte est sans doute l'indicateur de risque le plus crucial qu'un trader doit mesurer, surveiller et gérer.
Tout système de trading, aussi sophistiqué ou axé sur le profit soit-il, subit des pertes. Comprendre le fonctionnement de ces pertes, les facteurs qui les accentuent et comment définir des limites de risque strictes dans votre environnement automatisé est essentiel pour assurer la pérennité de votre compte de trading.
Des plateformes comme AlgoBot placent la prise en compte des pertes potentielles au cœur du développement stratégique, aidant ainsi les traders à équilibrer les objectifs de rendement avec des garde-fous actifs qui protègent le capital en période de conditions de marché hostiles.
Points clés à retenir
- Définition du drawdown : Le Drawdown mesure la baisse de la valeur du compte entre son pic et son creux, exprimée en pourcentage ou en montant monétaire.
- Survie psychologique et financière : Une stratégie à haut rendement avec des pertes importantes est pratiquement inapplicable en raison du stress psychologique et des exigences mathématiques de récupération.
- Pilotes principaux : La taille des positions, un effet de levier excessif, la volatilité du marché et les séries de pertes consécutives ont un impact considérable sur l'ampleur du drawdown.
- Contrôles algorithmiques des risques : Les limites de perte quotidiennes, les plafonds de positions ouvertes maximales et les mécanismes d'arrêt d'urgence dynamiques empêchent les robots de s'emballer lors de périodes de marché défavorables.
- Philosophie d'AlgoBot : Privilégier la pérennité aux pics de croissance non durables ; survivre aux périodes de repli vous assure de conserver les capitaux nécessaires pour saisir les opportunités de marché futures.
Qu’est-ce que le Drawdown en trading algorithmique ?
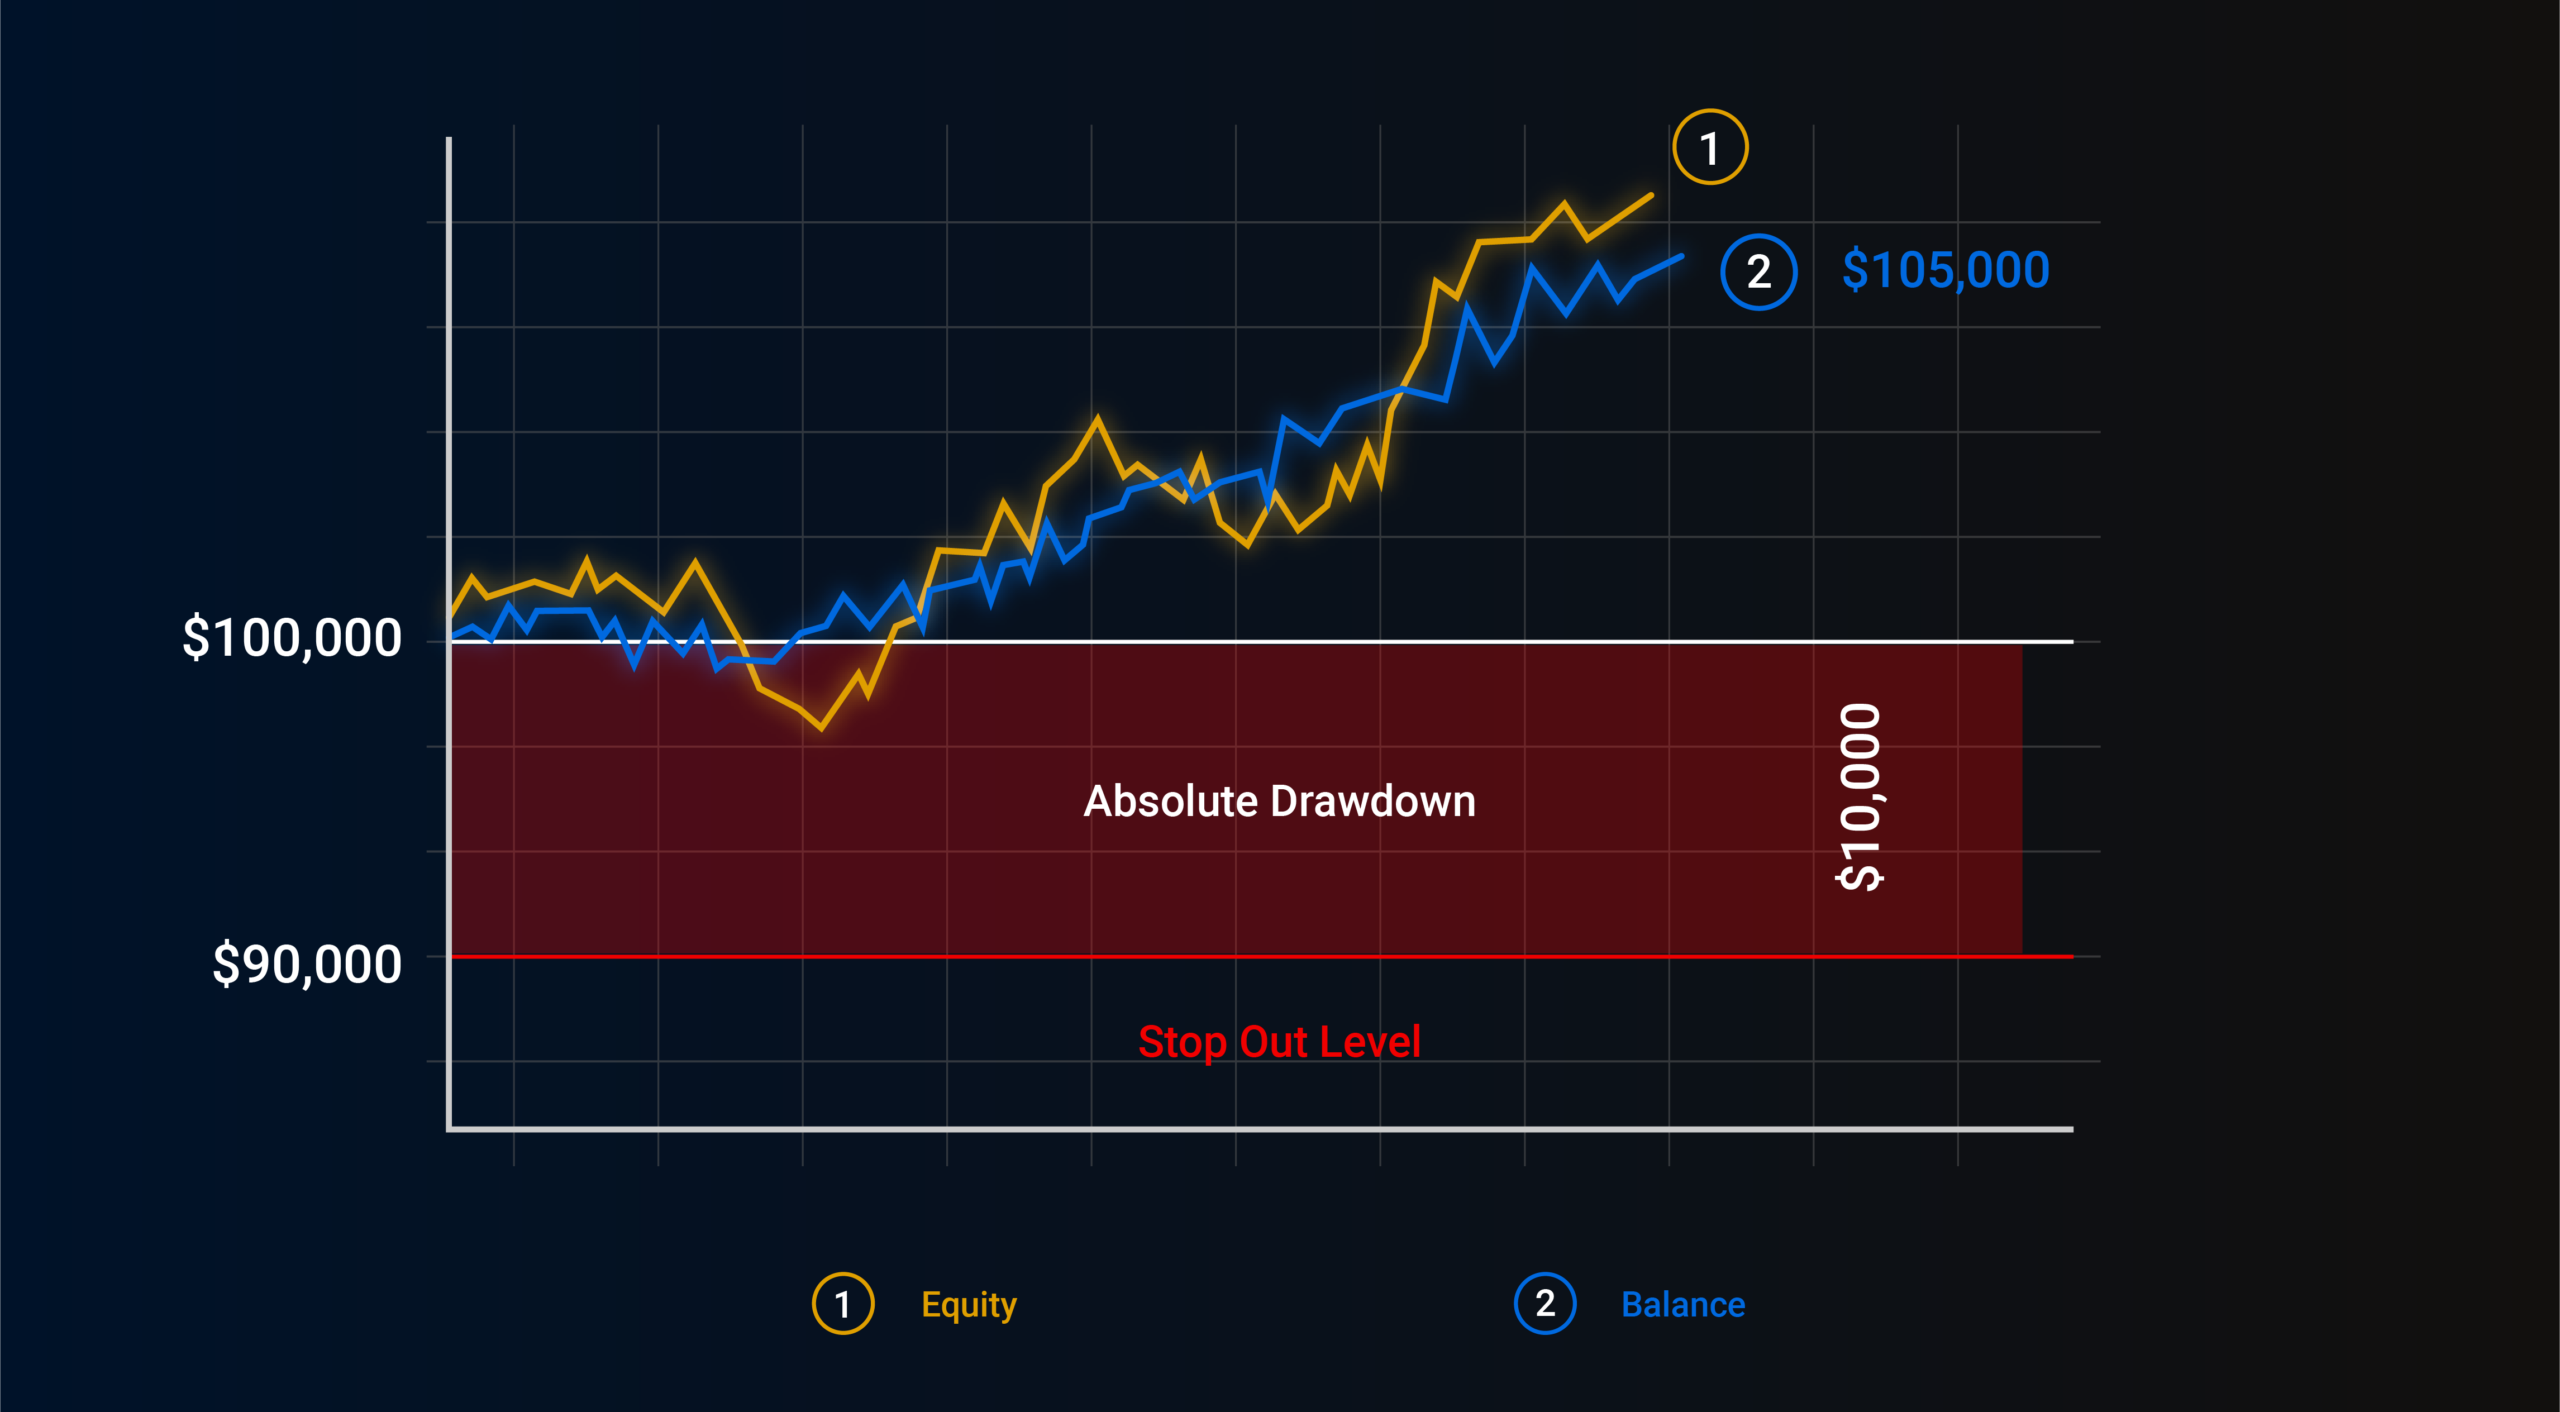
Le Drawdown mesure la réduction de votre capital de trading après une série de transactions non rentables, calculée entre le pic de capital de la stratégie et son point le plus bas ultérieur.
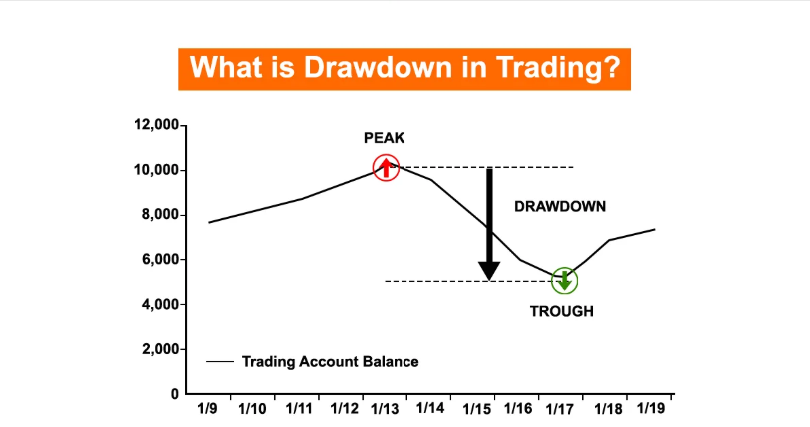
Par exemple, si un compte automatisé atteint un solde record de 10 000 $ et subit ensuite une série de transactions perdantes qui font chuter le solde des capitaux propres à 8 500 $ avant de remonter, la perte est de 1 500 $, soit exactement 15 %.
Formule de calcul du drawdown :
Baisse (%) = [(Capitaux propres maximums − Capitaux propres minimums) / Capitaux propres maximums] × 100
Le drawdown n'est pas calculé à partir de votre solde initial, mais à partir du pic le plus élevé atteint par votre compte pendant la période d'exécution. Chaque nouveau pic atteint par votre compte établit une nouvelle base de référence pour le calcul des drawdowns futurs.
Perte maximale vs. Perte relative
Lors de l'évaluation des rapports de performance, les traders rencontrent généralement deux types distincts de chiffres de drawdown :
- Tirage maximal (MDD) : Il s'agit de la plus forte baisse en pourcentage enregistrée sur l'ensemble de la période d'évaluation. Elle illustre le scénario historique le plus défavorable pour votre stratégie.
- Drawdown relatif : Le drawdown maximal exprimé en fonction des phases spécifiques des capitaux propres du compte ou des différents niveaux d'effet de levier au fil du temps, offrant un aperçu du risque opérationnel en cours.
Les mathématiques de la récupération après une baisse de capital
La principale raison pour laquelle le drawdown doit être géré de près est le risque mathématique asymétrique : plus le pourcentage de drawdown augmente, plus le gain nécessaire pour atteindre le seuil de rentabilité croît de façon exponentielle.
| Dépréciation du compte (%) | Capital restant | Gain nécessaire pour atteindre le seuil de rentabilité | Évaluation des risques |
|---|---|---|---|
| 10 % | 90 % | 11.1 % | Facilement gérable ; variance de trading normale. |
| 20 % | 80 % | 25.0 % | Seuil de sécurité institutionnel standard. |
| 30 % | 70 % | 42.8 % | Risque élevé ; reconfiguration de la stratégie requise. |
| 50 % | 50 % | 100.0 % | Dépréciation importante ; nécessite un doublement du capital pour se redresser. |
| 75 % | 25 % | 300.0 % | Défaillance critique ; la récupération du compte est mathématiquement improbable. |
Si votre stratégie subit une perte de 50 %, votre capital restant doit générer un gain de 100 % pour simplement revenir à votre point de départ. Se prémunir contre les pertes importantes est donc bien plus crucial que de rechercher des gains spéculatifs.
Principaux facteurs à l'origine des fortes baisses de consommation dans les systèmes automatisés
Les algorithmes de trading exécutent des instructions strictement programmées. En cas de changement de la dynamique du marché et d'absence de mécanismes de protection, les robots peuvent subir des pertes cumulatives rapidement. Les principaux facteurs sont les suivants :
1. Dimensionnement excessif des positions et effet de levier
Un effet de levier excessif amplifie les moindres fluctuations du marché et nuit à votre position. Une stratégie risquant 5 % à 10 % du capital total par transaction s'expose à des pertes catastrophiques lors de séries de 4 à 5 transactions perdantes.
2. Absence d'adaptateurs de volatilité
Les niveaux de stop-loss fixes qui fonctionnent bien pendant les périodes de faible volatilité sont atteints à plusieurs reprises lors d'événements d'actualité à forte volatilité ou de chocs de marché.
3. Exposition illimitée sur des actifs corrélés
Si un robot de trading prend simultanément des positions longues sur les paires EUR/USD, GBP/USD et AUD/USD, son exposition au dollar américain est triplée. Une hausse soudaine du dollar américain entraîne des pertes corrélées sur toutes les positions ouvertes.
4. Martingale ou mécanique de grille sans limites strictes
Les stratégies qui consistent à miser davantage sur les positions perdantes (Martingale) ou à passer continuellement des ordres à contre-tendance (Grille) créent des courbes de capital régulières pendant les marchés en range, mais entraînent des pertes totales sur les comptes lorsque de fortes tendances émergent.
Comment AlgoBot contrôle et réduit les pertes
L'exécution algorithmique offre un avantage clé : elle exécute des règles de risque automatisées sans hésitation humaine, sans panique émotionnelle ni interférence motivée par l'espoir.
AlgoBot intègre une architecture de risque précise pour minimiser la profondeur du drawdown et protéger les comptes réels :
- Plafonds de perte journalière : L'activité du bot est automatiquement interrompue si les capitaux propres diminuent d'un seuil prédéterminé (par exemple, 3 %) au cours d'une même journée de bourse.
- Dimensionnement dynamique des positions : Ajuste la taille des lots en fonction des capitaux propres actuels et de la volatilité du compte, réduisant automatiquement l'exposition pendant les périodes de baisse.
- Limites maximales des ordres ouverts : Empêche la stratégie d'ouvrir de nouvelles positions lorsque les limites de corrélation ou d'exposition du marché sont atteintes.
- Interrupteurs d'arrêt d'urgence pour actions suiveuses : Ferme instantanément les positions ouvertes et désactive le trading automatisé si la perte globale de la stratégie atteint les seuils maximums spécifiés.
Réflexions finales
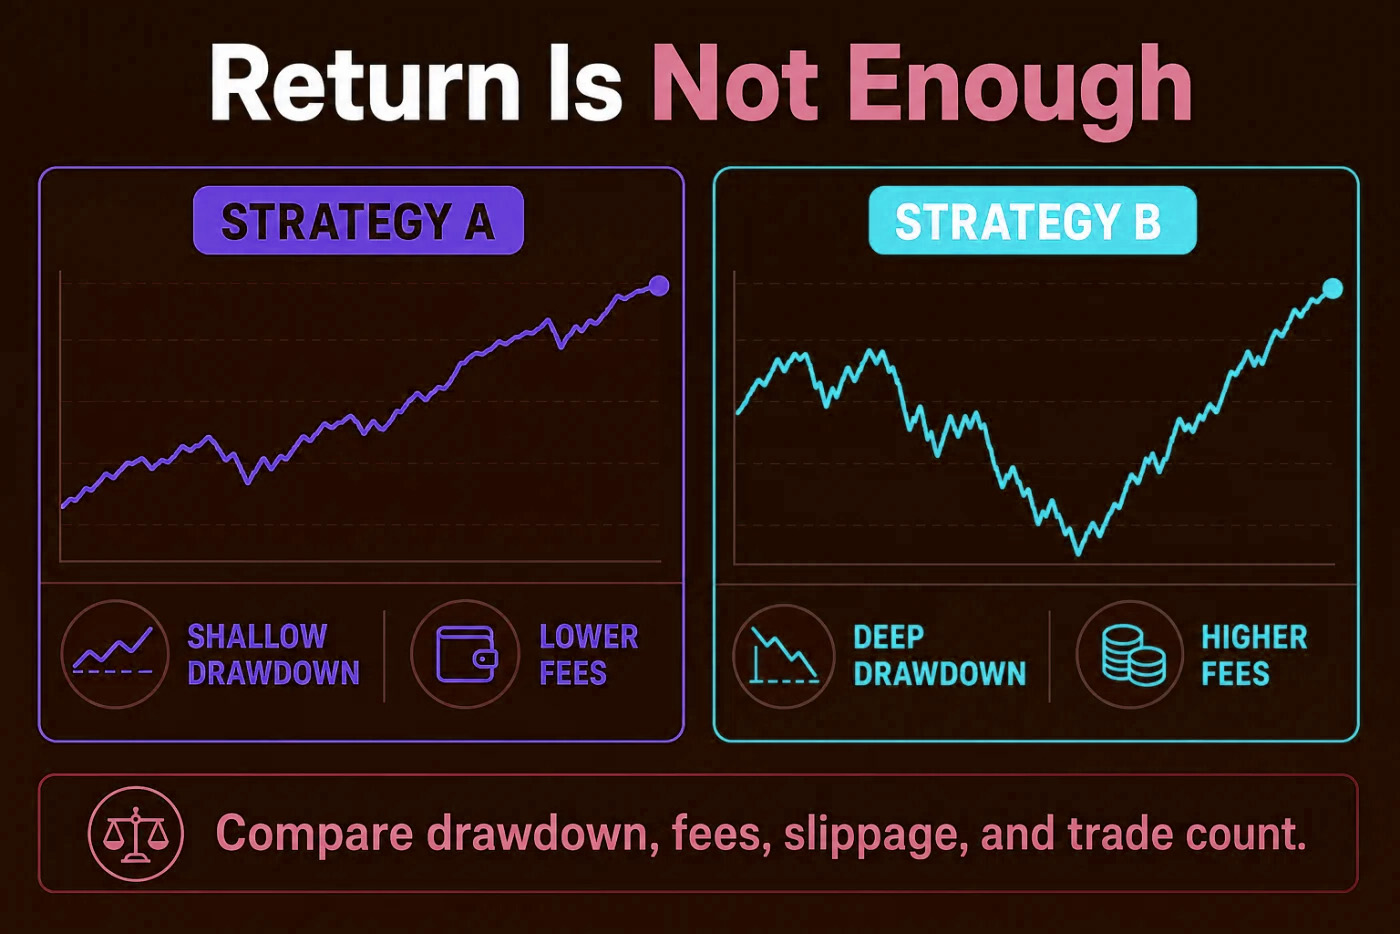
La rentabilité des robots de trading fait les gros titres, mais la gestion des pertes maximales est essentielle à leur pérennité. Un système de trading aux rendements modestes et réguliers, avec une perte maximale plafonnée à 10 %, est largement supérieur à un robot hyper-agressif affichant des rendements annuels de 200 % et un historique de pertes maximales de 60 %.
En définissant des limites de perte explicites, en gérant l'effet de levier et en considérant les rapports de performance comme des cadres d'évaluation des risques, les traders s'assurent que leurs systèmes automatisés puissent naviguer en toute sécurité face aux fluctuations imprévues du marché.
FAQ
Quel est le drawdown maximal acceptable pour un robot de trading ?
Pour la plupart des traders quantitatifs, institutionnels et particuliers, un drawdown maximal compris entre 10 % et 20 % est considéré comme acceptable. Au-delà de 30 %, les difficultés de récupération s'accentuent considérablement et le risque de perte totale du compte est fortement accru.
Comment puis-je réduire le drawdown de mon bot pendant les transactions en direct ?
Réduisez la taille de vos positions par transaction, diminuez l'effet de levier effectif, mettez en place des limites de perte quotidiennes strictes et assurez-vous que votre système utilise des ordres stop loss ajustés à la volatilité (tels que les ordres stop basés sur l'ATR).
Pourquoi ma perte en trading réel a-t-elle dépassé ma perte en backtest ?
Les pertes en trading réel dépassent souvent celles des simulations rétrospectives en raison de facteurs réels tels que le glissement d'exécution, les spreads des courtiers, les frais de swap overnight, les actualités inattendues du marché ou le surapprentissage historique lors des simulations rétrospectives.
Contenu éducatif uniquement. Le trading comporte des risques et les performances passées ne préjugent pas des résultats futurs.