Compartir


Al evaluar una estrategia automatizada, muchos operadores cometen el grave error de centrarse en una sola métrica clave: la tasa de éxito . Una alta tasa de éxito puede parecer impresionante en una página de marketing, pero en el trading algorítmico, solo cuenta una parte de la historia. Un bot de trading con una tasa de éxito del 80 % aún puede llevar a la quiebra a una cuenta si sus pocas operaciones perdedoras son cinco veces mayores que sus ganancias promedio.
Para determinar si un sistema de negociación automatizado ofrece una ventaja real y sostenible, los operadores deben saber leer e interpretar correctamente un informe de rendimiento completo. Analizar los datos de las pruebas retrospectivas históricas o los registros de las pruebas prospectivas requiere ir más allá de los rendimientos brutos para evaluar la exposición al riesgo, la recuperación ante pérdidas y la consistencia de la ejecución.
Plataformas como AlgoBot hacen hincapié en la transparencia basada en datos, proporcionando a los operadores las métricas de rendimiento exactas necesarias para evaluar, ajustar e implementar estrategias con disciplina institucional.
Puntos Clave
- La tasa de éxito por sí sola puede resultar engañosa; siempre debe evaluarse junto con la relación riesgo-recompensa y el tamaño promedio de las operaciones.
- Los indicadores clave de salud incluyen el factor de beneficio, la reducción máxima (MDD), el factor de recuperación y el tamaño total de la muestra.
- La forma de la curva de capital revela si los rendimientos provienen de un sistema repetible o de unas pocas operaciones afortunadas excepcionales.
- Analizar el rendimiento de la estrategia en diferentes regímenes de mercado (tendencia frente a rango limitado) evita pérdidas inesperadas en tiempo real.
- AlgoBot utiliza los informes de rendimiento como herramientas de diagnóstico funcionales para validar la estabilidad de la estrategia antes de comprometer capital real.
Métricas clave que todo operador cuantitativo debe analizar
Un informe de rendimiento completo traduce cientos de operaciones automatizadas en resultados estadísticos cuantificables. Para evaluar la eficacia de la estrategia, examine estas métricas clave como un sistema interconectado, en lugar de analizarlas de forma aislada:
1. Rentabilidad total frente al tamaño de la muestra
El rendimiento total muestra la ganancia porcentual acumulada durante un período de prueba específico. Sin embargo, el rendimiento carece de sentido sin el contexto de la frecuencia de las operaciones. Generar un rendimiento del 50 % en 15 operaciones es estadísticamente irrelevante, ya que podría deberse al azar del mercado. Un informe de rendimiento estadísticamente válido requiere un tamaño de muestra de al menos 100 a 200 o más operaciones en condiciones de mercado cambiantes.
2. Reducción máxima (MDD)
La Reducción Máxima (MDD, por sus siglas en inglés) mide la mayor caída del capital de una cuenta, expresada como porcentaje. Si una cuenta crece hasta alcanzar los 10 000 $ y posteriormente cae a 8,000 $ antes de volver a alcanzar máximos, la MDD es del 20 %. Comprender la MDD ayuda a los operadores a establecer expectativas realistas sobre las fluctuaciones normales del capital y a configurar mecanismos de seguridad para cerrar cuentas.
3. Factor de beneficio
El factor de rentabilidad se calcula dividiendo las ganancias brutas entre las pérdidas brutas. Mide la eficacia con la que el capital genera rentabilidad en relación con el riesgo.
$$\text{Factor de beneficio} = \frac{\text{Beneficios brutos}}{\text{Pérdidas brutas}}$$
Un factor de beneficio inferior a 1.0 indica que la estrategia está generando pérdidas. Un valor entre 1.5 y 2.0 indica un sistema saludable y sostenible. Tenga cuidado con los factores de beneficio obtenidos mediante análisis retrospectivo superiores a 3.0, ya que suelen indicar parámetros sobreoptimizados o ajustados a curvas que se degradarán en los mercados reales.
4. Relación riesgo-recompensa (RRR) y expectativa
La relación riesgo-recompensa mide el tamaño promedio de las operaciones ganadoras en comparación con las perdedoras. Combine la relación riesgo-recompensa con la tasa de aciertos para calcular la expectativa matemática: la cantidad promedio que puede esperar ganar o perder por cada dólar arriesgado.
Ecuación de expectativa:
Expectativa = (Tasa de victorias × Ganancia promedio) − (Tasa de derrotas × Pérdida promedio)
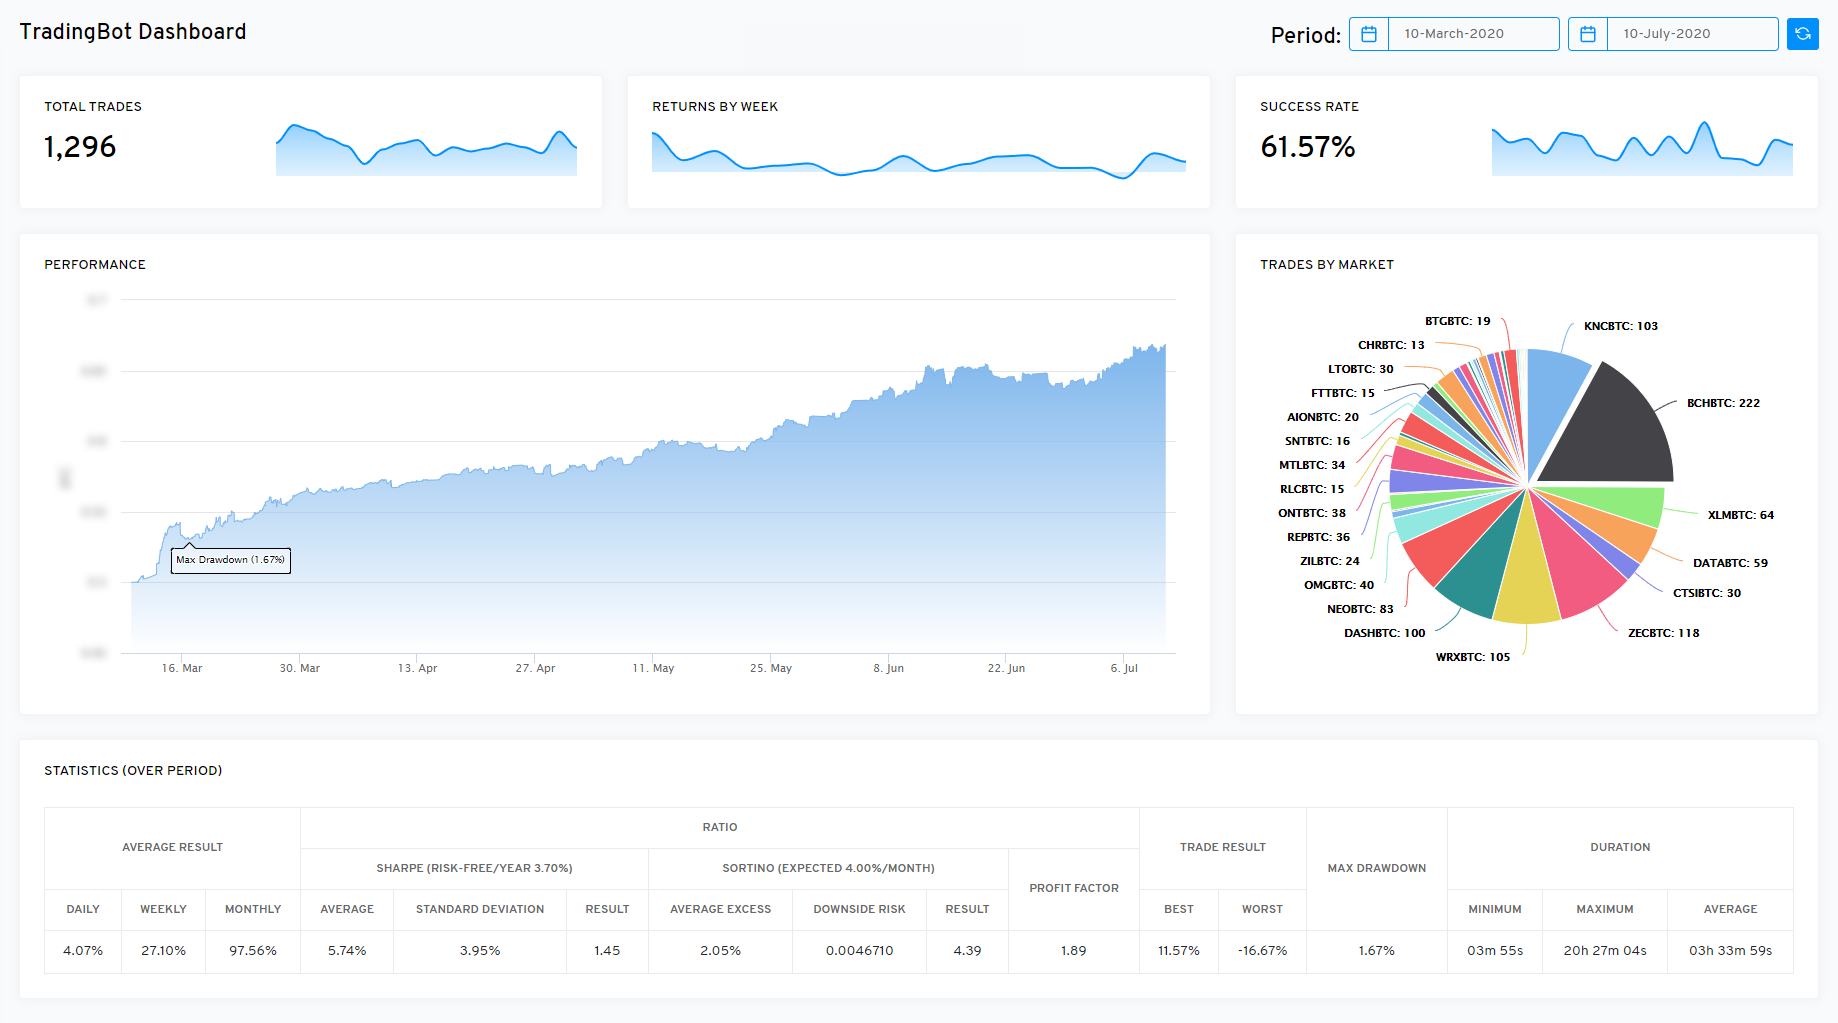
Comparación de métricas clave de rendimiento
La siguiente tabla detalla los valores objetivo de referencia y las señales de alerta comunes al leer los informes de rendimiento de los bots:
| Nombre de la métrica | Qué mide | Objetivo de referencia saludable | Señal de advertencia / Bandera roja |
|---|---|---|---|
| Ratio de victorias | Porcentaje de operaciones ganadoras | 40% – 65% (depende del RRR) | >85% (a menudo oculta el riesgo de martingala o de stop-loss ilimitado) |
| Profit Factor | Beneficios brutos / Pérdidas brutas | 1.50 – 2.20 | <1.10 (borde delgado) o >3.50 (curva ajustada) |
| Drawdown máximo | La mayor caída de capital desde el pico hasta el mínimo | 10% - 20% | La reducción supera la rentabilidad anual total esperada. |
| Pérdidas máximas consecutivas | Secuencia más larga de operaciones perdedoras | 4 – 7 operaciones consecutivas | Más de 10 derrotas consecutivas sin recuperación de riesgo dinámico |
Evaluación de las curvas de capital y los regímenes de mercado
Más allá de las cifras, los gráficos visuales proporcionan información instantánea sobre el comportamiento del bot. La curva de capital registra el crecimiento del saldo total de la cuenta a lo largo del tiempo.
Una línea suave con pendiente ascendente indica consistencia. Una curva irregular con picos pronunciados seguidos de caídas abruptas indica una estrategia que depende de un alto apalancamiento o de límites de pérdidas amplios. Asimismo, tenga cuidado con las curvas en forma de escalera, donde las ganancias totales dependen de una o dos operaciones aisladas durante un evento extremo.
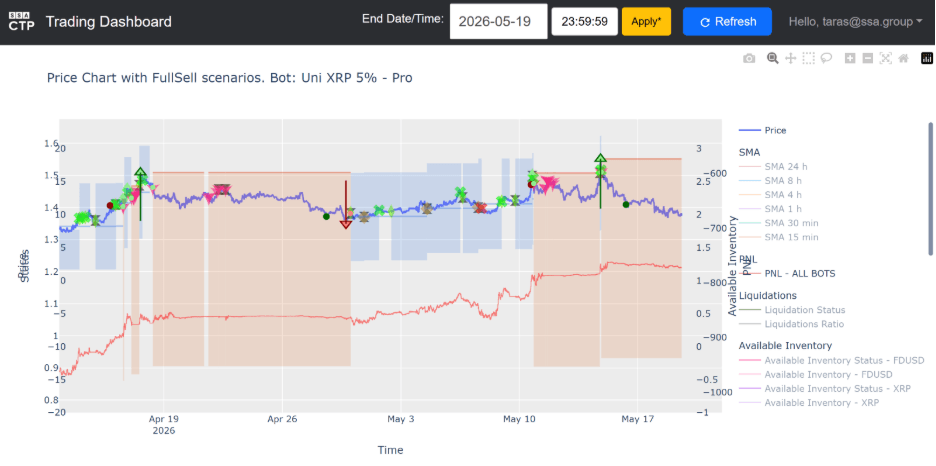
Además, analice el rendimiento del bot en diferentes escenarios de mercado:
- Regímenes en tendencia: ¿Un bot seguidor de tendencias devuelve todas las ganancias cuando el precio se mueve lateralmente?
- Regímenes de rango: ¿Un algoritmo de reversión a la media queda invalidado cuando se produce una ruptura fuerte?
- Picos de volatilidad: ¿Cómo responden los mecanismos de entrada al mercado y de stop loss ante la publicación de noticias económicas?
Errores comunes en la lectura del rendimiento
- Dar demasiada importancia a las altas tasas de victorias: Ignorar las relaciones riesgo-recompensa negativas, donde una sola pérdida anula cinco victorias anteriores.
- Ignorando la duración de la operación: Los algoritmos de scalping con tiempos de tenencia breves (menos de 1 dólar por minuto) parecen excelentes en las pruebas retrospectivas, pero colapsan en la ejecución real debido a los spreads en tiempo real y al deslizamiento.
- Ignorar las comisiones y los gastos de intercambio: Evaluación de la rentabilidad bruta sin deducir los márgenes de interés, los tipos de interés de financiación a un día ni las comisiones de los agentes.
- Ventanas de prueba cortas: Probar un bot solo durante un mercado alcista fuerte y esperar un rendimiento idéntico durante los períodos bajistas.
Cómo AlgoBot mejora el diagnóstico de estrategias
AlgoBot convierte los registros de operaciones sin procesar en información visual útil. En lugar de obligarte a examinar archivos CSV densos y no estructurados, AlgoBot calcula automáticamente en tiempo real el factor de beneficio, la expectativa, la máxima reducción de capital y la tasa de éxito.
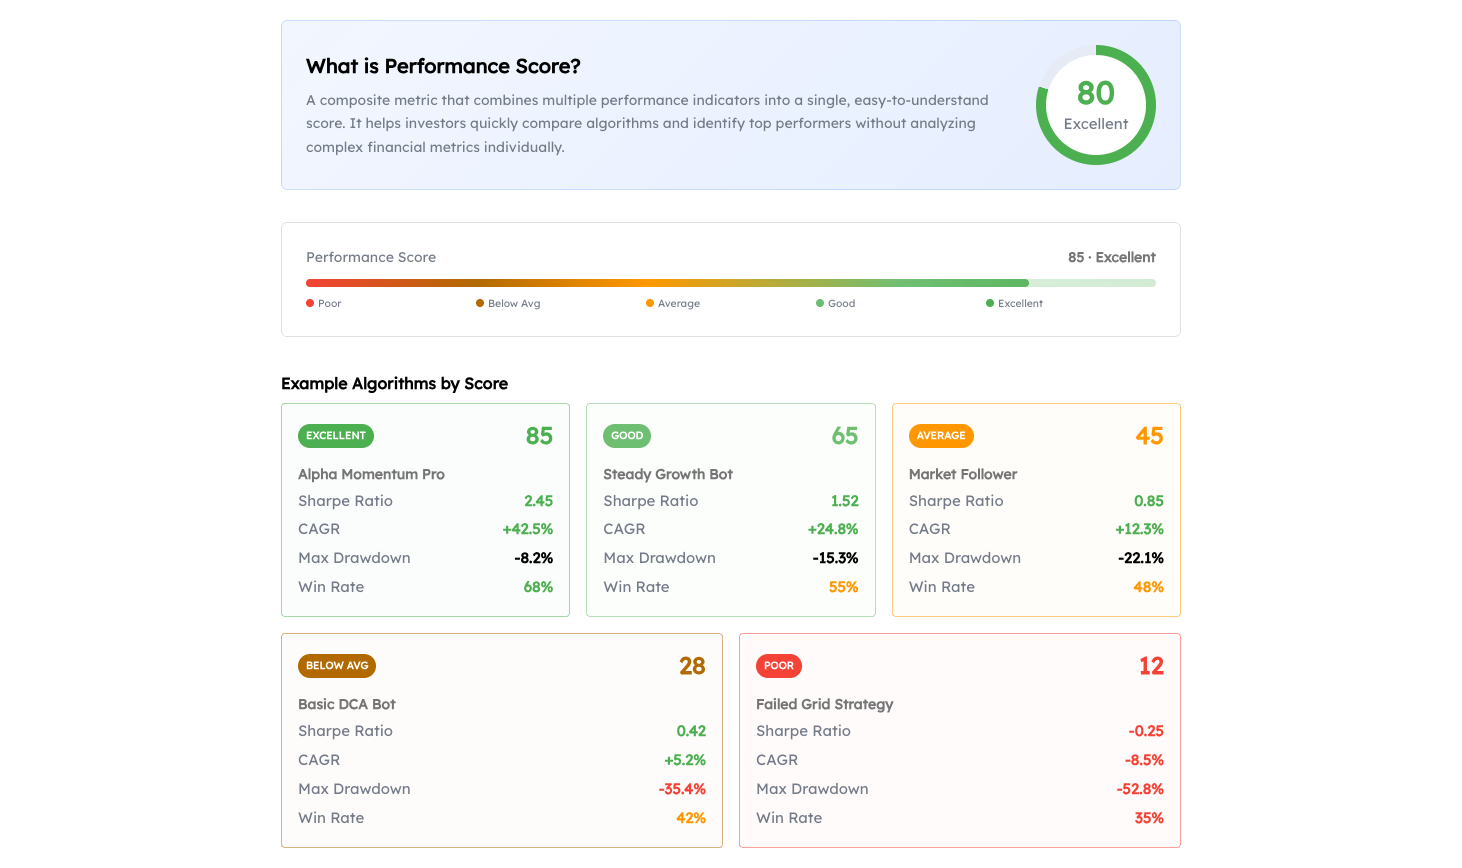
Al conectar reglas personalizadas a MetaTrader, TradingView o las API de las bolsas, AlgoBot le permite analizar las curvas de capital, evaluar el rendimiento en diferentes condiciones de mercado e implementar parámetros de riesgo predefinidos con confianza.
Conclusión
Leer el informe de rendimiento de un bot de trading implica comprender la estabilidad de las acciones y el riesgo estructural. Una alta tasa de éxito carece de sentido sin controles de riesgo contextuales, stop loss dinámicos e historial de rendimiento verificado a lo largo de múltiples ciclos de mercado.
Al evaluar el factor de beneficio, la reducción máxima, la expectativa y las curvas de capital visual, los operadores transforman los datos brutos en una hoja de ruta de ejecución objetiva, lo que garantiza que cada estrategia esté diseñada para gestionar los riesgos reales del mercado.
Preguntas Frecuentes
¿Cuál es un buen factor de beneficio para un bot de trading?
Un factor de beneficio entre 1.5 y 2.0 indica un bot de trading saludable y fiable. Cualquier valor inferior a 1.0 no es rentable, mientras que los valores superiores a 3.0 suelen indicar un ajuste de curvas en pruebas retrospectivas.
¿Por qué la reducción máxima es más importante que la rentabilidad total?
La caída máxima muestra la mayor pérdida de capital desde el pico hasta el mínimo. Un bot que genera un 100 % de rentabilidad resulta inservible si experimenta una caída del 80 % que pone en riesgo la cuenta.
¿Cuántas operaciones necesito para obtener un informe de rendimiento válido?
Se recomienda un tamaño de muestra mínimo de entre 100 y 200 operaciones en diversos regímenes de mercado para garantizar que sus métricas estadísticas sean sólidas y estadísticamente significativas.
Contenido meramente educativo. Invertir conlleva riesgos, y el rendimiento pasado o histórico no garantiza resultados futuros.