Compartir


Cuando las estrategias de trading automatizadas fallan, rara vez se debe a que no hayan podido generar ganancias. Lo más frecuente es que se deba a que sufrieron una caída tan severa que la cuenta no pudo soportarla. En el trading cuantitativo y algorítmico, la caída es, sin duda, el indicador de riesgo más crítico que un trader debe medir, monitorear y gestionar.
Todo sistema de trading, por muy sofisticado o enfocado en la obtención de beneficios que sea, experimenta reducciones de capital. Comprender cómo funcionan estas reducciones, qué factores las agravan y cómo programar límites de riesgo estrictos en su entorno automatizado es fundamental para mantener su cuenta de trading operativa a largo plazo.
Plataformas como AlgoBot sitúan la concienciación sobre las reducciones de capital en el centro del desarrollo de estrategias, ayudando a los operadores a equilibrar los objetivos de rentabilidad con medidas de protección activas que salvaguardan el capital durante condiciones de mercado adversas.
Puntos Clave
- Reducción definida: La reducción máxima mide la disminución del valor de la cuenta desde su punto máximo hasta su punto mínimo, expresada como un porcentaje o una cantidad monetaria.
- Supervivencia psicológica y de capital: Una estrategia de alta rentabilidad con pérdidas masivas es prácticamente imposible de operar debido al estrés psicológico y a los requisitos matemáticos de recuperación.
- Factores impulsores principales: El tamaño de las posiciones, el apalancamiento excesivo, la volatilidad del mercado y las rachas perdedoras consecutivas influyen considerablemente en la magnitud de las pérdidas.
- Controles de riesgo algorítmicos: Los límites diarios de pérdidas, los topes máximos de posiciones abiertas y los mecanismos dinámicos de desactivación de acciones impiden que los bots se descontrolen durante periodos de mercado desfavorables.
- Filosofía de AlgoBot: Priorizar la longevidad sobre los picos insostenibles; sobrevivir a las caídas garantiza que usted mantenga el capital necesario para aprovechar las ventajas futuras del mercado.
¿Qué es el Drawdown en el trading algorítmico?
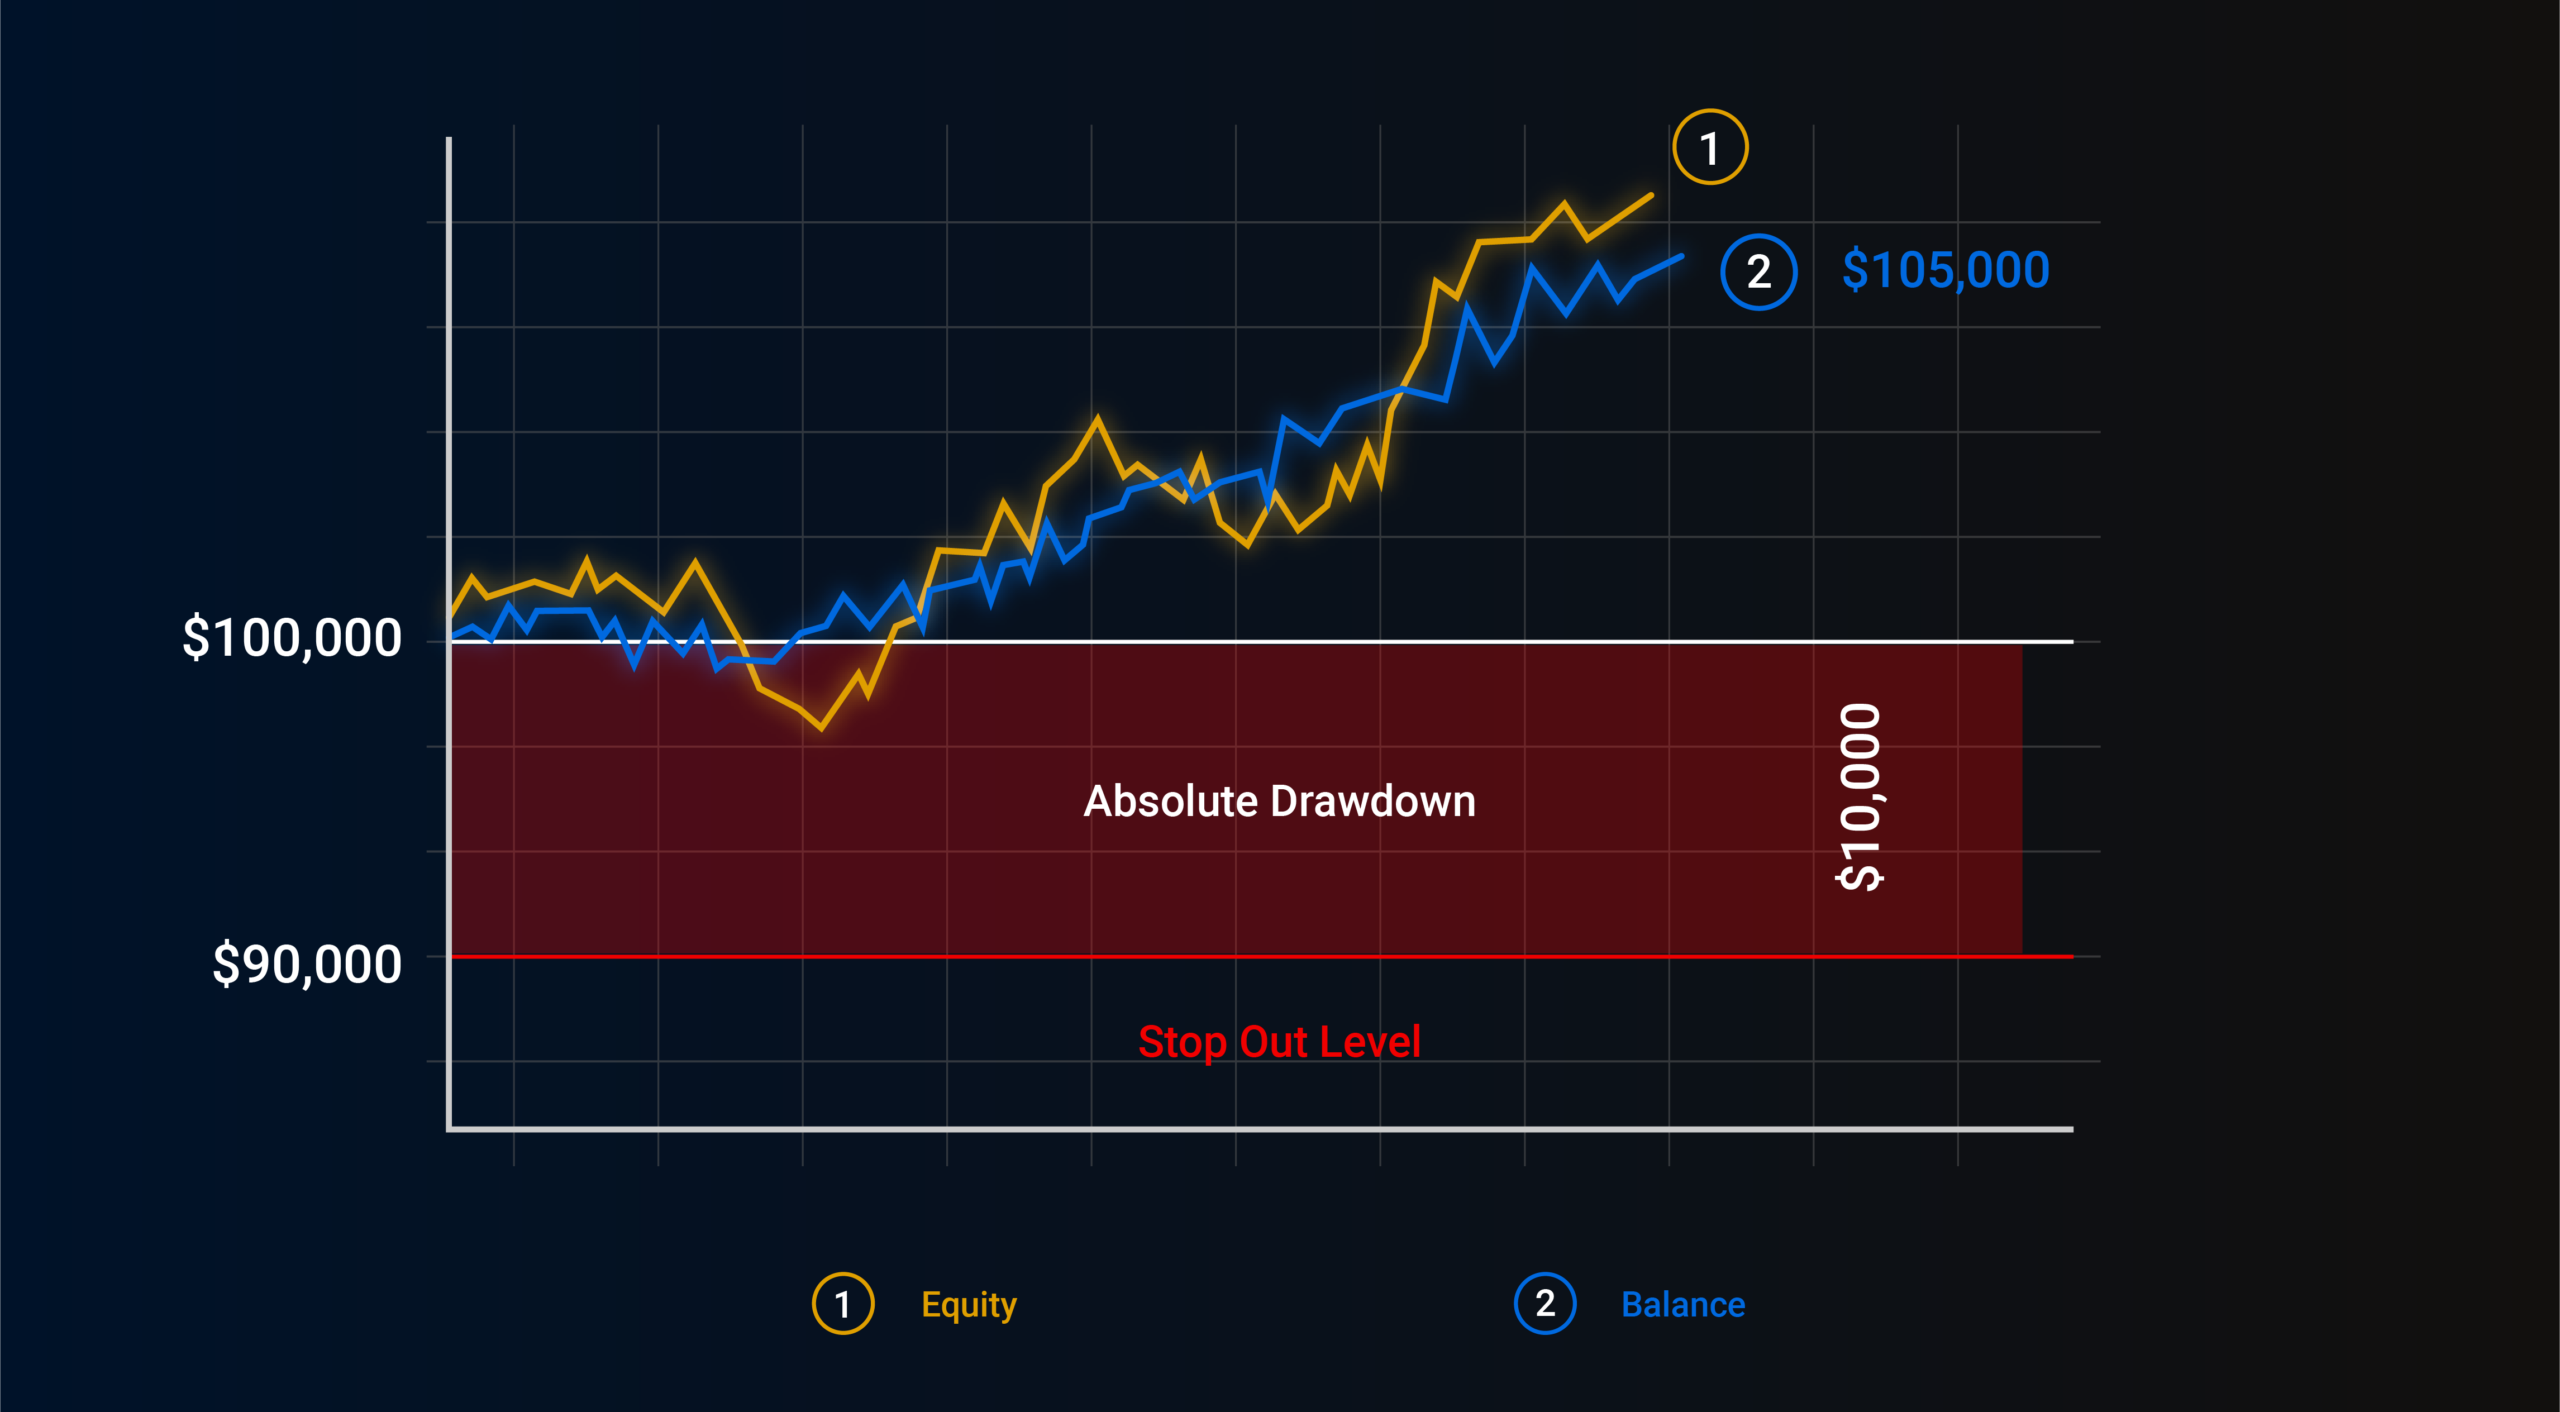
La reducción de capital (drawdown) mide la disminución de su capital de inversión tras una serie de operaciones no rentables, calculada desde el máximo valor patrimonial de la estrategia hasta su mínimo posterior.
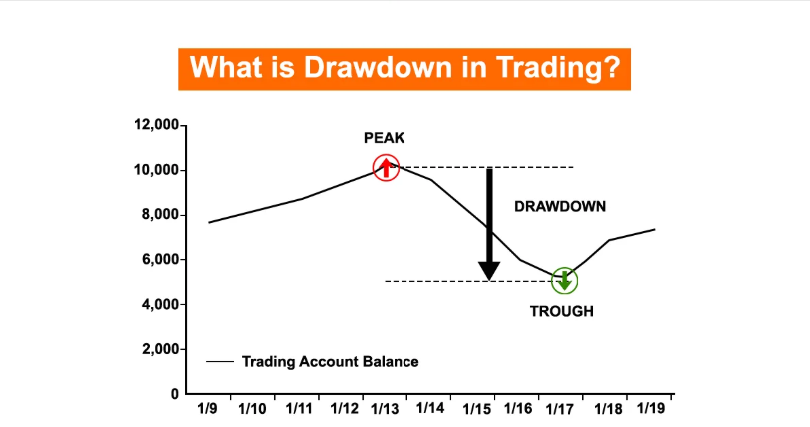
Por ejemplo, si una cuenta automatizada alcanza un saldo récord de 10,000 dólares y luego experimenta una serie de operaciones perdedoras que reducen el saldo de capital a 8,500 dólares antes de volver a subir, la reducción es de 1,500 dólares, o exactamente el 15 %.
Fórmula de cálculo de la reducción de capital:
Reducción máxima (%) = [(Patrimonio máximo − Patrimonio mínimo) / Patrimonio máximo] × 100
La reducción máxima no se mide desde el saldo inicial, sino desde el máximo alcanzado en la cuenta durante la ejecución del contrato. Cada nuevo máximo en la cuenta establece una nueva base de referencia con la que se comparan las futuras reducciones máximas.
Reducción máxima frente a reducción relativa
Al evaluar los informes de rendimiento, los operadores suelen encontrarse con dos tipos distintos de cifras de reducción máxima:
- Caída máxima (MDD): La mayor pérdida porcentual registrada entre el pico y el mínimo durante todo el período de evaluación. Destaca el peor escenario histórico para su estrategia.
- Reducción relativa: La reducción máxima expresada en relación con fases específicas del patrimonio de la cuenta o niveles de apalancamiento variables a lo largo del tiempo, lo que ofrece información sobre el riesgo operativo continuo.
Las matemáticas de la recuperación tras una caída
La razón principal por la que la reducción de capital debe gestionarse rigurosamente es el riesgo matemático asimétrico: a medida que aumenta el porcentaje de reducción de capital, la ganancia necesaria para alcanzar el punto de equilibrio crece exponencialmente.
| Retiro de la cuenta (%) | Capital restante | Ganancia requerida para alcanzar el punto de equilibrio | Evaluación de Riesgos |
|---|---|---|---|
| 10% | 90% | 11.1% | Fácilmente manejable; variabilidad normal del mercado. |
| 20% | 80% | 25.0% | Umbral de seguridad institucional estándar. |
| 30% | 70% | 42.8% | Riesgo elevado; se requiere una reconfiguración de la estrategia. |
| 50% | 50% | 100.0% | Deterioro grave; requiere duplicar el capital para recuperarse. |
| 75% | 25% | 300.0% | Fallo crítico; la recuperación de la cuenta es matemáticamente improbable. |
Si tu estrategia sufre una caída del 50%, el capital restante debe generar una ganancia del 100% simplemente para recuperar el punto de partida. Por lo tanto, protegerse contra caídas drásticas es mucho más importante que buscar ganancias especulativas.
Factores clave que provocan una alta reducción de caudal en sistemas automatizados.
Los algoritmos de negociación ejecutan las instrucciones estrictamente según el código. Si la dinámica del mercado cambia y no existen mecanismos de protección, los bots pueden acumular pérdidas rápidamente. Los principales factores que influyen son:
1. Tamaño excesivo de la posición y apalancamiento
El apalancamiento excesivo del capital magnifica los pequeños movimientos del mercado en contra de su posición. Una estrategia que arriesga entre el 5 % y el 10 % del capital total por operación se enfrenta a una caída catastrófica durante rachas normales de 4 a 5 operaciones perdedoras.
2. Ausencia de adaptadores de volatilidad
Los niveles fijos de stop-loss que funcionan bien durante períodos de baja volatilidad se ven afectados repetidamente durante eventos noticiosos de alta volatilidad o turbulencias del mercado.
3. Exposición sin límite entre activos correlacionados
Si un bot abre posiciones largas simultáneamente en EUR/USD, GBP/USD y AUD/USD, su exposición al USD se triplica. Un repunte repentino del dólar estadounidense provoca pérdidas correlacionadas en todas las operaciones abiertas.
4. Martingala o Mecánica de Rejilla sin Límites Fijos
Las estrategias que redoblan la apuesta en posiciones perdedoras (Martingala) o que colocan órdenes continuamente en contra de una fuerte tendencia direccional (Grid) crean curvas de capital suaves durante los mercados laterales, pero provocan la pérdida total de la cuenta cuando surgen tendencias fuertes.
Cómo AlgoBot controla y reduce las pérdidas
La ejecución algorítmica ofrece una ventaja clave: ejecuta reglas de riesgo automatizadas sin vacilación humana, pánico emocional ni interferencias motivadas por la esperanza.
AlgoBot integra una arquitectura de riesgo precisa para minimizar la profundidad de las pérdidas y proteger las cuentas activas:
- Límites de pérdida diaria: Detiene automáticamente la actividad del bot si el capital cae por debajo de un umbral predeterminado (por ejemplo, un 3 %) en un solo día de negociación.
- Dimensionamiento de posición dinámica: Ajusta el tamaño de los lotes en función del capital actual y la volatilidad de la cuenta, reduciendo automáticamente la exposición durante los períodos de pérdidas.
- Límites máximos de órdenes abiertas: Restringe la estrategia para que no se abran nuevas operaciones cuando se alcanzan los límites de correlación de mercado o de exposición.
- Mecanismos de desactivación de la participación en el capital: Cierra instantáneamente las posiciones abiertas y desactiva la negociación automatizada si la reducción total de la estrategia alcanza los umbrales máximos especificados.
Conclusión
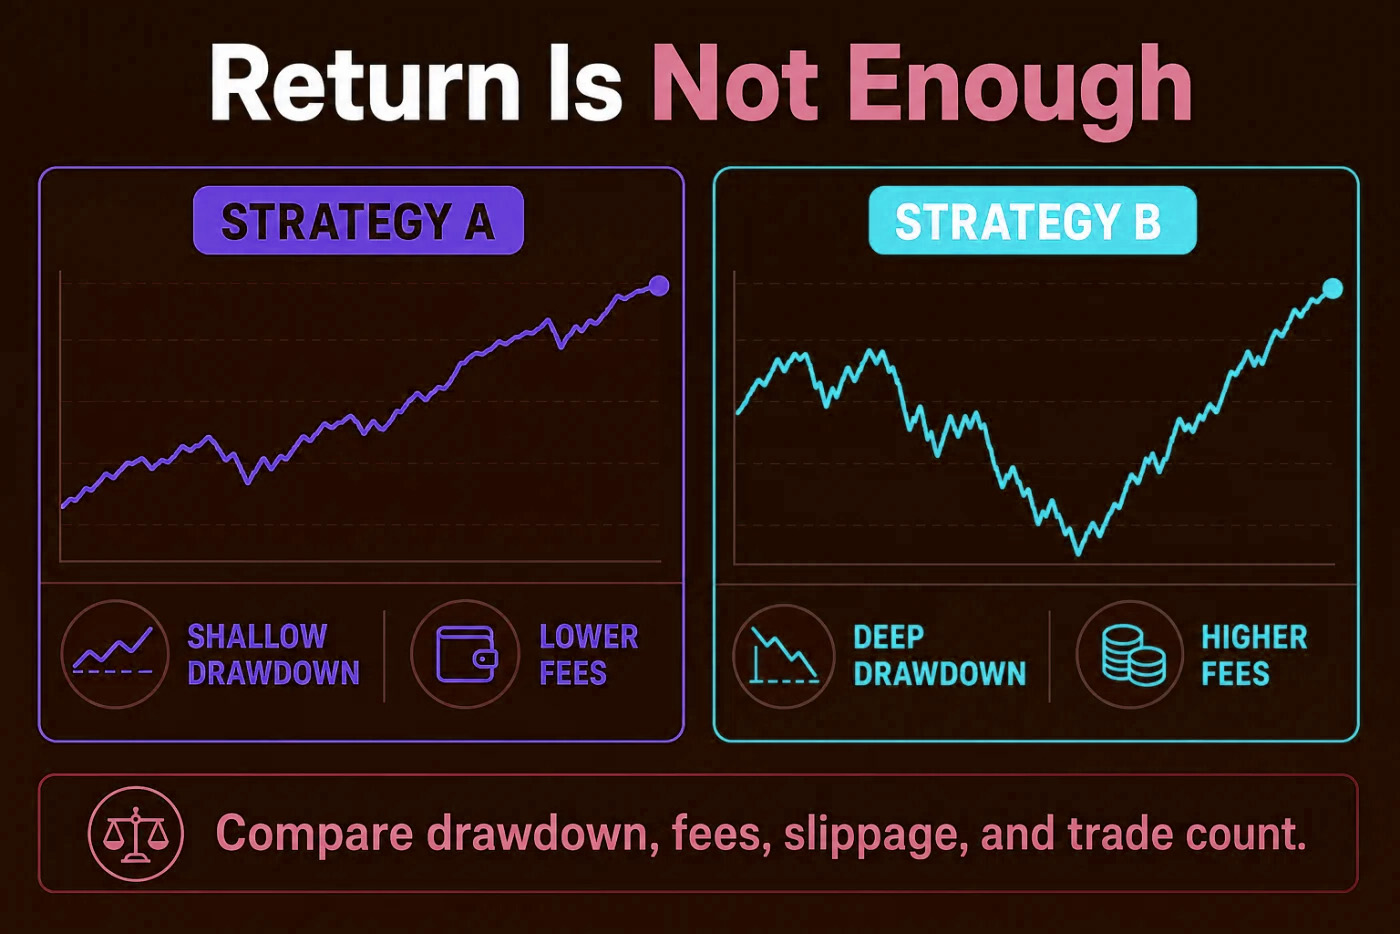
La rentabilidad de los bots de trading acapara los titulares, pero la gestión de las pérdidas determina su supervivencia. Un sistema de trading con rendimientos moderados y constantes y una pérdida máxima limitada al 10 % es muy superior a un bot hiperagresivo que presume de rendimientos anuales del 200 % con un historial de pérdidas del 60 %.
Al definir límites de pérdidas explícitos, gestionar el apalancamiento y tratar los informes de rendimiento como marcos de evaluación de riesgos, los operadores se aseguran de que sus sistemas automatizados afronten con seguridad los giros inesperados del mercado.
Preguntas Frecuentes
¿Cuál es la reducción máxima aceptable para un bot de trading?
Para la mayoría de los operadores cuantitativos institucionales y minoristas, una reducción máxima del capital (Maximum Drawdown) de entre el 10 % y el 20 % se considera aceptable. Cualquier valor superior al 30 % genera una fricción significativa en la recuperación y aumenta el riesgo de quiebra de la cuenta.
¿Cómo puedo reducir las pérdidas de mi bot durante las operaciones en tiempo real?
Reduzca el tamaño de la posición por operación, disminuya el apalancamiento efectivo, implemente límites de pérdidas diarias estrictos y asegúrese de que su sistema utilice órdenes de stop loss ajustadas a la volatilidad (como las órdenes de stop basadas en ATR).
¿Por qué mi reducción máxima en operaciones en vivo superó mi reducción máxima en las pruebas retrospectivas?
Las pérdidas en operaciones reales a menudo superan las de las pruebas retrospectivas debido a factores del mundo real, como el deslizamiento en la ejecución, los diferenciales de los brókeres, las comisiones por swaps nocturnos, los eventos inesperados de noticias del mercado o el sobreajuste histórico durante las pruebas retrospectivas.
Contenido meramente educativo. Invertir conlleva riesgos, y el rendimiento pasado o histórico no garantiza resultados futuros.