シェアする


自動売買戦略を評価する際、多くのトレーダーは、勝率という単一の指標にばかり注目するという重大な間違いを犯します。高い勝率はマーケティングページでは印象的に見えるかもしれませんが、アルゴリズム取引においては、それは全体像のごく一部しか示していません。勝率80%の取引ボットであっても、数少ない損失取引が平均利益の5倍にもなれば、口座を破綻させてしまう可能性があります。
自動取引システムが真に持続的な優位性を持っているかどうかを判断するには、トレーダーは包括的なパフォーマンスレポートを適切に読み解き、解釈する方法を知っている必要があります。過去のバックテストやフォワードテストのログから得られるデータを分析するには、生のリターンだけでなく、リスクエクスポージャー、ドローダウンからの回復、執行の一貫性を評価する必要があります。
AlgoBotのようなプラットフォームは、データに基づいた透明性を重視しており、トレーダーが機関投資家レベルの規律をもって戦略を評価、微調整、展開するために必要な正確なパフォーマンス指標を提供している。
主要なポイント(要点)
- 勝率だけでは誤解を招く可能性があります。勝率は、リスク・リターン比率や平均取引規模と併せて評価する必要があります。
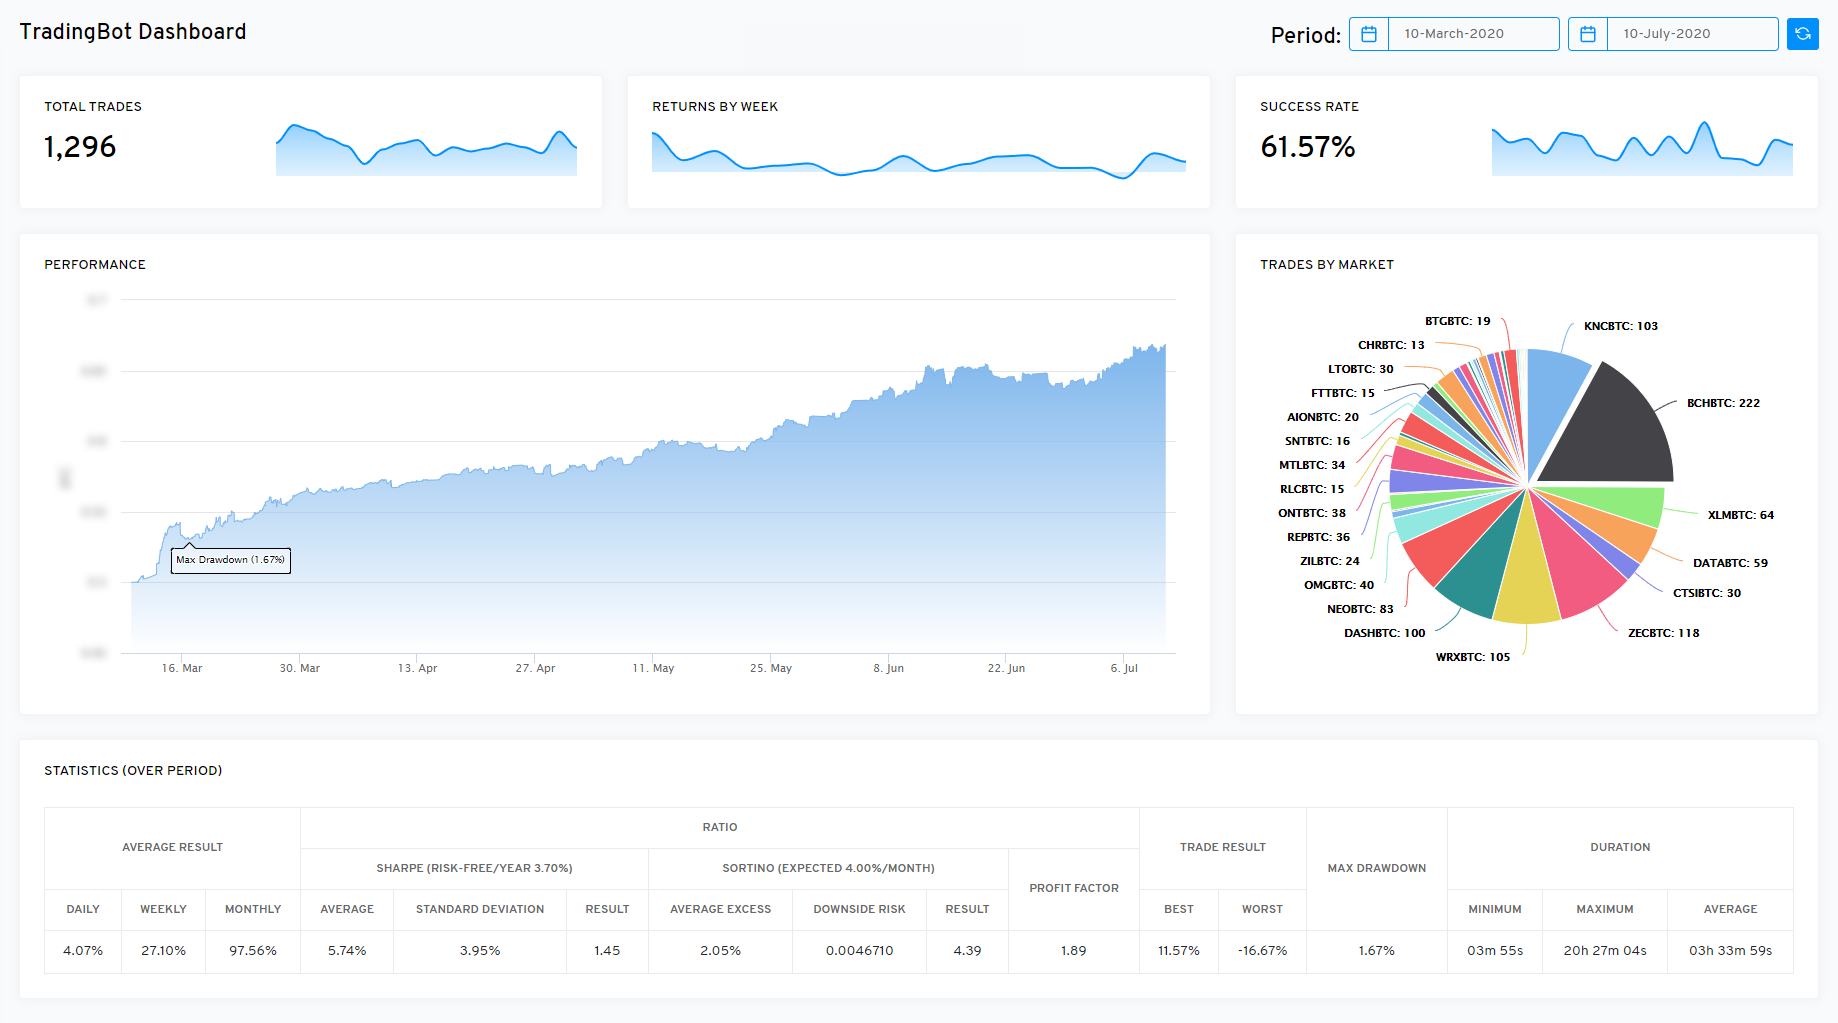
- 主要な健全性指標には、利益率、最大ドローダウン(MDD)、回復率、および総サンプルサイズが含まれます。
- 株式収益曲線の形状は、収益が再現可能なシステムによるものなのか、それとも少数の幸運な例外的な取引によるものなのかを明らかにする。
- さまざまな市場環境(トレンド相場とレンジ相場)における戦略のパフォーマンスを分析することで、予期せぬ損失を防ぐことができます。
- AlgoBotは、実際の資金を投入する前に戦略の安定性を検証するための機能的な診断ツールとして、パフォーマンスレポートを活用します。
定量トレーダーが必ず分析すべきコア指標
包括的なパフォーマンスレポートは、数百件の自動取引を定量化可能な統計データに変換します。戦略の健全性を評価するには、これらの主要指標を個別にではなく、相互に関連するシステムとして分析する必要があります。
1. 総収益とサンプルサイズの関係
トータルリターンは、指定されたテスト期間における累積的な利益率を示します。しかし、取引頻度という文脈がなければ、リターンは意味をなしません。15回の取引で50%のリターンを得たとしても、それは偶然の市場運によるものかもしれないため、統計的に意味がありません。統計的に有効なパフォーマンスレポートを作成するには、変化する市場状況において、少なくとも100回から200回以上の取引のサンプルサイズが必要です。
2. 最大ドローダウン(MDD)
最大ドローダウン(MDD)は、口座残高のピークから谷までの最大の下落率をパーセンテージで表したものです。例えば、口座残高が10,000万ドルまで増加した後、8,000ドルまで下落し、その後再び高値を更新した場合、MDDは20%となります。MDDを理解することで、トレーダーは通常の資金変動に対する現実的な期待値を設定し、口座のキルスイッチを設定することができます。
3. 利益率
利益率は、総利益を総損失で割って算出されます。これは、資本がリスクに対してどれだけ効率的に収益を生み出しているかを示す指標です。
$$\text{利益率} = \frac{\text{総利益}}{\text{総損失}}$$
利益率が1.0を下回ると、その戦略は損失を出していることを意味します。1.5から2.0の範囲であれば、健全で持続可能なシステムであることを示します。バックテストで3.0を超える利益率には注意が必要です。これは、過剰最適化された、あるいは曲線フィッティングされたパラメーターを示していることが多く、実際の市場では性能が低下する可能性があるためです。
4. リスク・報酬比率(RRR)と期待値
リスク・リワード比率は、勝ちトレードの平均規模と負けトレードの平均規模を比較したものです。RRRと勝率を組み合わせることで、数学的な期待値(リスク1ドルあたりに期待できる平均的な勝ち負けの額)を算出できます。
期待値の方程式:
期待値 = (勝率 × 平均勝利額) − (敗率 × 平均損失額)
主要業績指標の比較
以下の表は、ボットのパフォーマンスレポートを読む際に考慮すべきベンチマーク目標値と一般的な危険信号の詳細を示しています。
| メトリック名 | 測定対象 | 健康的なベンチマーク目標 | 警告標識/赤旗 |
|---|---|---|---|
| 勝率 | 勝率 | 40%~65%(RRRによる) | 85%以上(多くの場合、マーチンゲール戦略や無制限のストップロスリスクを隠している) |
| 利益率 | 売上総利益/売上総損失 | 1.50 – 2.20 | 1.10未満(細いエッジ)または3.50超(曲線フィッティング) |
| ドローダウン上限 | 過去最大のピークから底までの資本減少 | 10の% - 20% | ドローダウンが予想年間総収益を上回る |
| 最大連続損失 | 最長の連続損失トレード | 4~7回連続の取引 | ダイナミックリスク回復なしで10連敗以上 |
株式曲線と市場体制の評価
数値データだけでなく、視覚的なグラフはボットの動作に関する即時フィードバックを提供します。エクイティカーブは、時間の経過に伴うアカウント残高の全体的な増加を追跡します。
滑らかで右肩上がりの線は、一貫性を示しています。急激な上昇と下降を繰り返すギザギザの曲線は、高レバレッジまたは広いストップロスに依存する戦略を示しています。同様に、極端な出来事の際に、総利益が1つか2つの孤立した取引に依存する「階段状」の曲線にも注意が必要です。
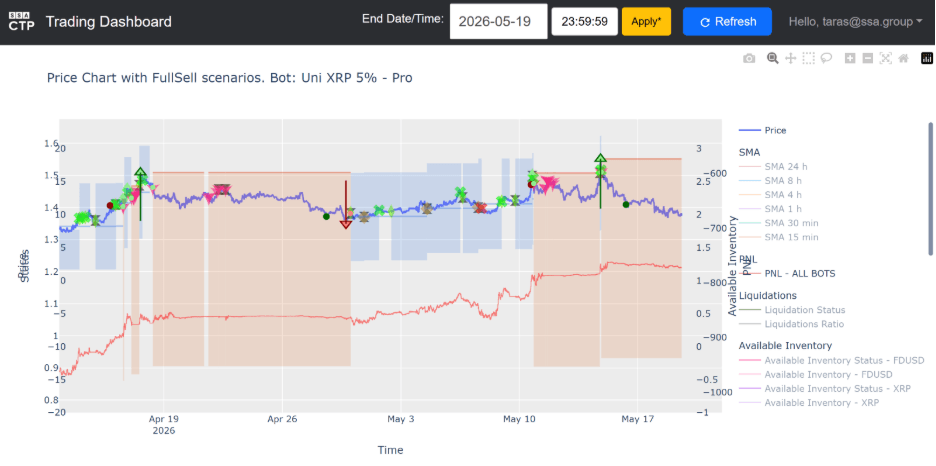
さらに、さまざまな市場環境下でボットがどのように動作するかを検証してください。
- トレンドとなっている体制: トレンドフォロー型ボットは、価格が横ばいになった場合、得られた利益をすべて失うのでしょうか?
- 範囲設定体制: 強いブレイクアウトが発生した場合、平均回帰アルゴリズムは無効になるのでしょうか?
- ボラティリティの急上昇: 経済ニュース発表時における取引のエントリー行動とストップロス行動はどのように変化するのか?
パフォーマンス読解におけるよくある誤り
- 勝率の高さを過度に強調すること: 1回の敗北で過去5回の勝利が帳消しになるような、リスクと報酬の比率がマイナスになるケースは無視する。
- 取引期間を無視する: 保有時間が短い(1分未満)スキャルピングアルゴリズムは、バックテストでは優れた結果を示すが、実際の取引ではスプレッドやスリッページの影響で破綻する。
- 手数料とスワップ手数料を無視する: スプレッドのマークアップ、翌日物金利、ブローカー手数料を差し引かずに、総収益を評価する。
- 短期テスト期間: 強い強気相場の時だけボットをテストし、弱気相場でも同じパフォーマンスを期待する。
AlgoBotが戦略診断をどのように強化するか
AlgoBotは、生の取引ログを実用的な視覚的情報に変換します。複雑で構造化されていないCSVファイルを一つ一つ確認する手間を省き、AlgoBotは利益率、期待値、最大ドローダウン、勝率といった指標をリアルタイムで自動的に計算します。
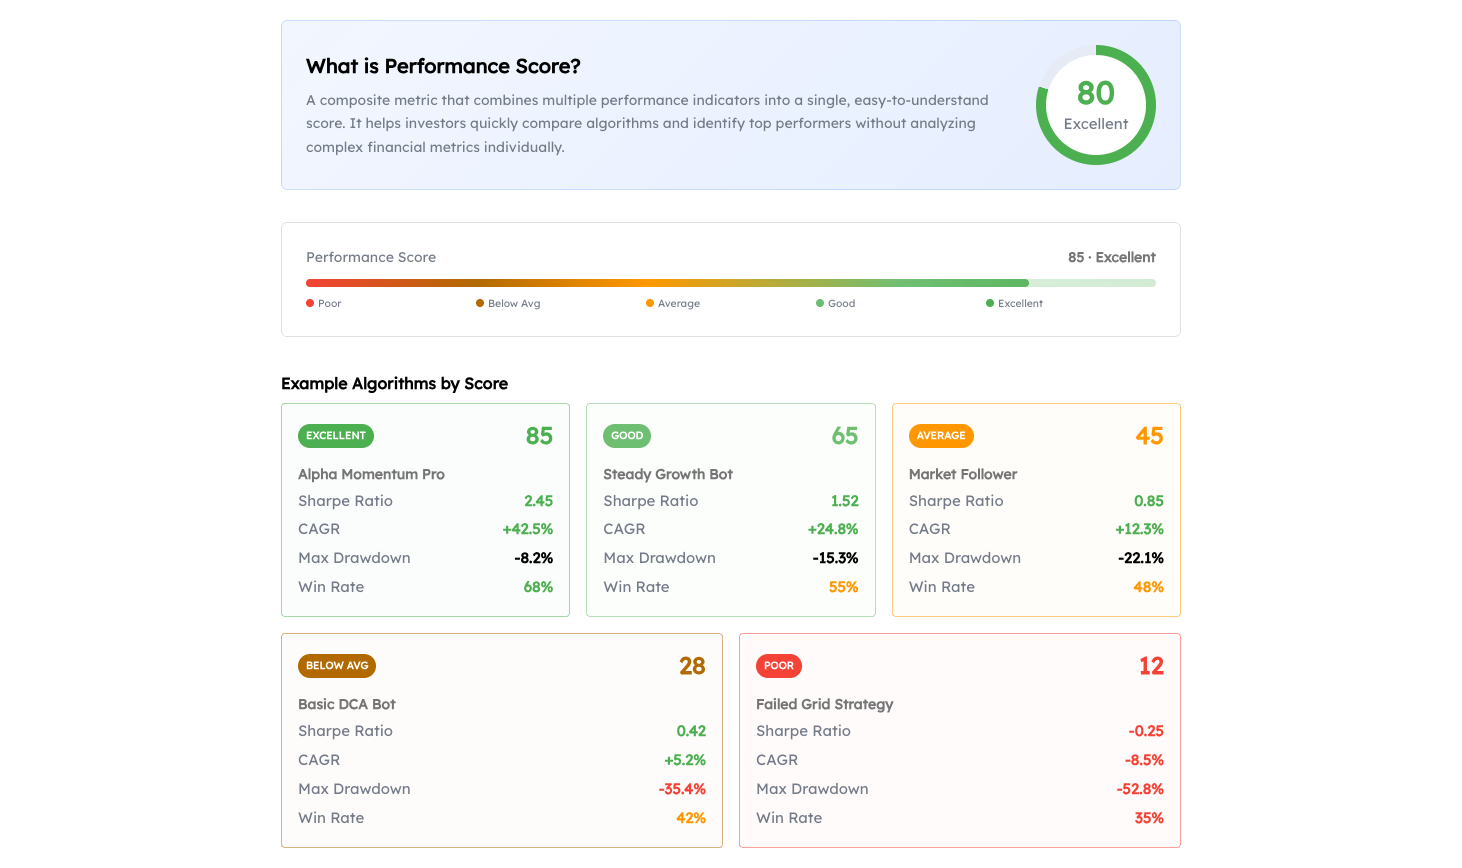
AlgoBotは、カスタムルールをMetaTrader、TradingView、または取引所のAPIに接続することで、エクイティカーブの分析、市場状況に応じたパフォーマンスの評価、および事前に設計されたリスクパラメータの確実な展開を可能にします。
最終的な考え
トレーディングボットのパフォーマンスレポートを読むことは、資産の安定性と構造的リスクを理解することです。勝率が高くても、状況に応じたリスク管理、動的なストップロス、そして複数の市場サイクルにわたる検証済みのパフォーマンス履歴がなければ意味がありません。
トレーダーは、利益率、ドローダウン、期待値、および視覚的なエクイティカーブを評価することで、生データを客観的な実行ロードマップに変換し、すべての戦略が実際の市場リスクに対応できるように構築されていることを保証します。
よくあるご質問
トレーディングボットにとって適切な利益率とは?
利益率が1.5~2.0であれば、健全で信頼性の高いトレーディングボットであることを示します。1.0を下回る場合は利益が出ておらず、3.0を超える場合はバックテストによるカーブフィッティングが疑われます。
最大ドローダウンが総収益よりも重要な理由は何ですか?
最大ドローダウンは、ピークから底までの最悪の資本損失を示します。100%のリターンを上げているボットでも、途中で口座資金が破綻するリスクのある80%のドローダウンを経験すれば、使い物になりません。
有効なパフォーマンスレポートを作成するには、いくつの取引が必要ですか?
統計指標の信頼性と統計的有意性を確保するためには、様々な市場環境において、最低でも100~200件の取引をサンプルサイズとして用いることを推奨します。
教育目的のみのコンテンツです。取引にはリスクが伴い、過去の実績は将来の結果を保証するものではありません。