シェアする


自動売買戦略が失敗する原因は、利益を生み出せなかったことにある場合がほとんどです。むしろ、口座が下落に耐えられないほど深刻なドローダウンに見舞われたことが原因であることが多いのです。定量取引やアルゴリズム取引において、ドローダウンはトレーダーが測定、監視、管理しなければならない最も重要なリスク指標と言えるでしょう。
どんなに高度で利益重視の取引システムであっても、必ず損失が発生します。損失の仕組み、損失を悪化させる要因、そして自動取引環境に厳格なリスク制限を設定する方法を理解することは、取引口座を長期的に運用し続けるために不可欠です。
AlgoBotのようなプラットフォームは、ドローダウンの認識を戦略開発の中心に据え、トレーダーが収益目標と、市場環境が厳しい時に資本を守るための積極的な安全策とのバランスを取ることを支援します。
主要なポイント(要点)
- ドローダウンの定義: ドローダウンとは、口座残高のピークから谷までの減少率を、パーセンテージまたは金額で表したものです。
- 心理的および資本的生存: 大きな損失を伴う高収益戦略は、心理的なストレスと数学的な回復要件のため、事実上取引不可能である。
- コアドライバー: ポジションサイズ、過剰なレバレッジ、市場の変動性、そして連続的な損失は、ドローダウンの大きさに大きな影響を与える。
- アルゴリズムによるリスク管理: 日々の損失制限、最大保有ポジション上限、および動的なエクイティキルスイッチにより、市場環境が不利な状況下でもボットが暴走するのを防ぎます。
- AlgoBotの理念: 持続不可能な急騰よりも長期的な安定性を優先する。下落局面を乗り越えることで、将来の市場優位性を捉えるための資金を確保できる。
アルゴリズム取引におけるドローダウンとは何ですか?
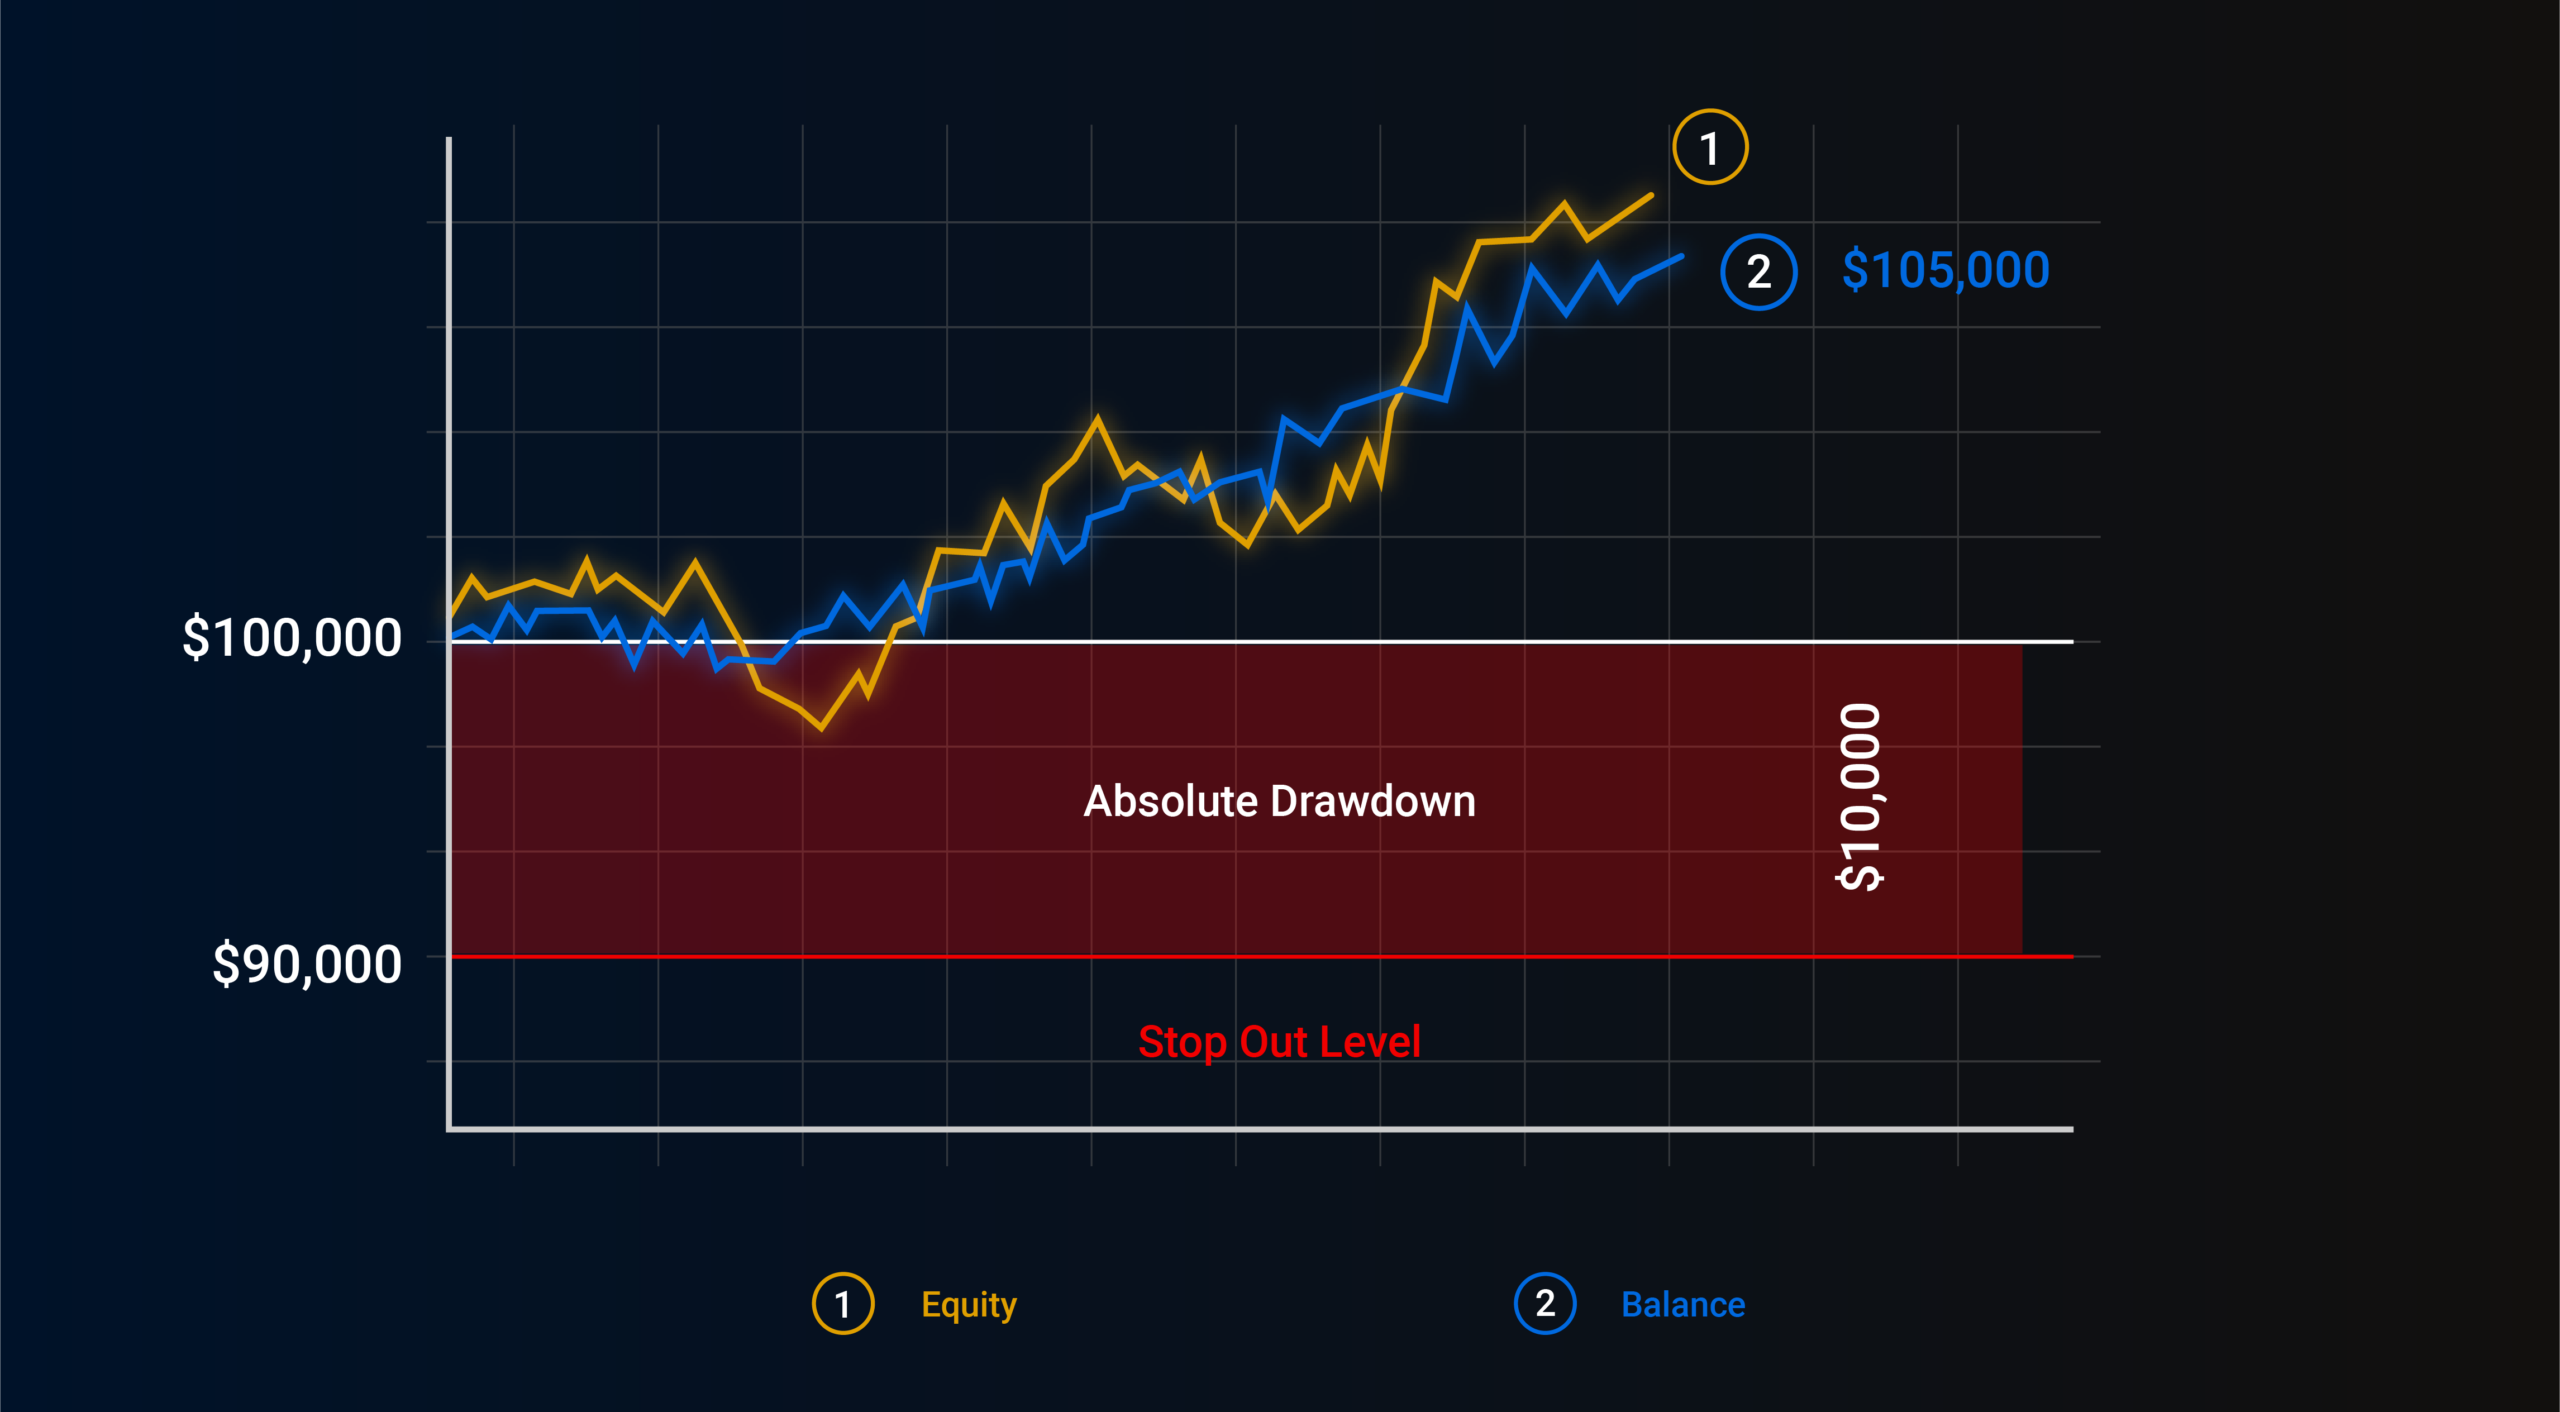
ドローダウンとは、一連の損失トレード後の取引資金の減少額を測定する指標であり、戦略の最高資産額からその後の最低資産額までを計算します。
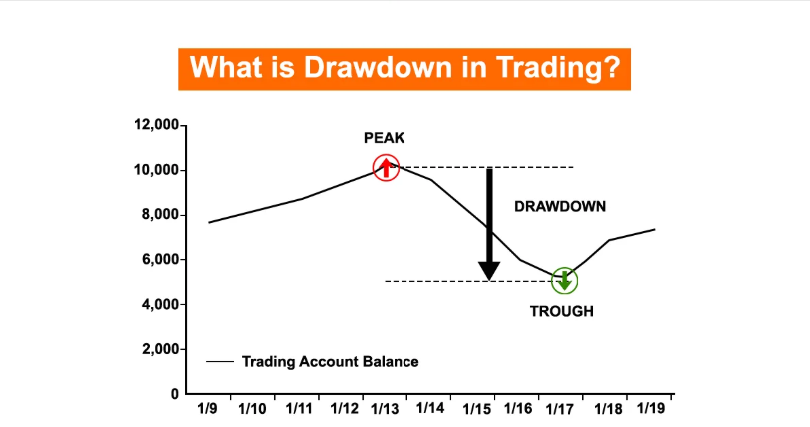
例えば、自動取引口座の残高が過去最高の10,000万ドルに達した後、一連の損失取引によって残高が8,500ドルまで減少し、その後再び増加した場合、ドローダウンは1,500ドル、つまりちょうど15%になります。
ドローダウン計算式:
ドローダウン率(%)=[(最高資産額-最低資産額)/最高資産額]×100
ドローダウンは、当初の残高からではなく、取引実行中に達成された口座残高の最高値から測定されます。口座残高が最高値に達するたびに、将来のドローダウンを測定するための新たな基準値が作成されます。
最大ドローダウンと相対ドローダウン
トレーダーがパフォーマンスレポートを評価する際、通常は2種類の異なるドローダウン数値に遭遇します。
- 最大ドローダウン(MDD): 評価期間全体を通して発生した、ピークから谷までの損失率の最大値。これは、貴社の戦略における過去の最悪のシナリオを示しています。
- 相対ドローダウン: 特定の口座残高の段階や、時間の経過に伴うレバレッジ水準の変化に応じて表される最大ドローダウンは、継続的な運用リスクに関する洞察を提供する。
ドローダウン回復の数学
ドローダウンを厳密に管理しなければならない主な理由は、数学的な非対称リスクにある。ドローダウン率が大きくなるにつれて、損益分岐点に達するために必要な利益は指数関数的に増加する。
| 口座残高(%) | 残りの資本 | 損益分岐点に必要な利益 | リスクアセスメント |
|---|---|---|---|
| 10% | 90% | 11.1% | 管理が容易。通常の取引変動幅。 |
| 20% | 80% | 25.0% | 標準的な施設安全基準。 |
| 30% | 70% | 42.8% | リスクが高まっているため、戦略の見直しが必要です。 |
| 50% | 50% | 100.0% | 深刻な減損。回復には資本の倍増が必要。 |
| 75% | 25% | 300.0% | 重大な障害が発生しました。アカウントの復旧は数学的に不可能です。 |
戦略が50%の損失を被った場合、元の水準に戻るには残りの資金で100%の利益を上げなければなりません。したがって、投機的な利益を追求するよりも、深刻な損失から資産を守ることの方がはるかに重要です。
自動化システムにおける高ドローダウンの主な要因
取引アルゴリズムは、コードに厳密に従って指示を実行します。市場の動向が変化し、保護メカニズムが存在しない場合、ボットは急速に損失を拡大させる可能性があります。主な要因は以下のとおりです。
1. 過剰なポジションサイズとレバレッジ
過剰なレバレッジは、ポジションに不利な小さな市場変動を増幅させます。1回の取引で総資産の5%から10%をリスクにさらす戦略では、通常の4~5回の連敗で壊滅的な損失を被る可能性があります。
2. ボラティリティアダプターの欠如
低ボラティリティ期には良好なパフォーマンスを発揮する固定ストップロス水準は、高ボラティリティのニュースイベントや市場ショックの際に繰り返し発動される。
3. 相関性の高い資産全体にわたる無制限のエクスポージャー
ボットがEUR/USD、GBP/USD、AUD/USDで同時に買いポジションを取ると、米ドルへのエクスポージャーが3倍になります。そのため、米ドルが急騰すると、すべての未決済ポジションで連動した損失が発生します。
4. ハードリミットのないマルチンゲールまたはグリッドメカニクス
損失が出ているポジションにさらに投資する戦略(マーチンゲール)や、強い方向性トレンドに逆らって継続的に注文を出す戦略(グリッド)は、レンジ相場では滑らかな損益曲線を生み出しますが、強いトレンドが発生すると口座資金が全滅する原因となります。
AlgoBotがドローダウンを制御・軽減する方法
アルゴリズムによる実行には重要な利点がある。それは、人間の躊躇、感情的なパニック、あるいは希望的観測に基づく干渉を受けることなく、自動化されたリスクルールを実行することである。
AlgoBotは、ドローダウンの深さを最小限に抑え、ライブアカウントを保護するために、精密なリスク管理アーキテクチャを統合しています。
- 1日の損失上限: 株価が1取引日内に事前に設定された閾値(例:3%)を下回った場合、ボットの活動を自動的に停止します。
- 動的な位置のサイジング: 現在の資産額と口座の変動性に応じてロットサイズを調整し、ドローダウン期間中は自動的にリスクを軽減します。
- 最大オープン注文制限: 市場相関またはエクスポージャー制限に達した場合、戦略が新規取引を開始することを抑制します。
- トレーリングエクイティキルスイッチ: 戦略全体のドローダウンが指定された最大しきい値に達した場合、保有ポジションを即座に決済し、自動取引を停止します。
最終的な考え
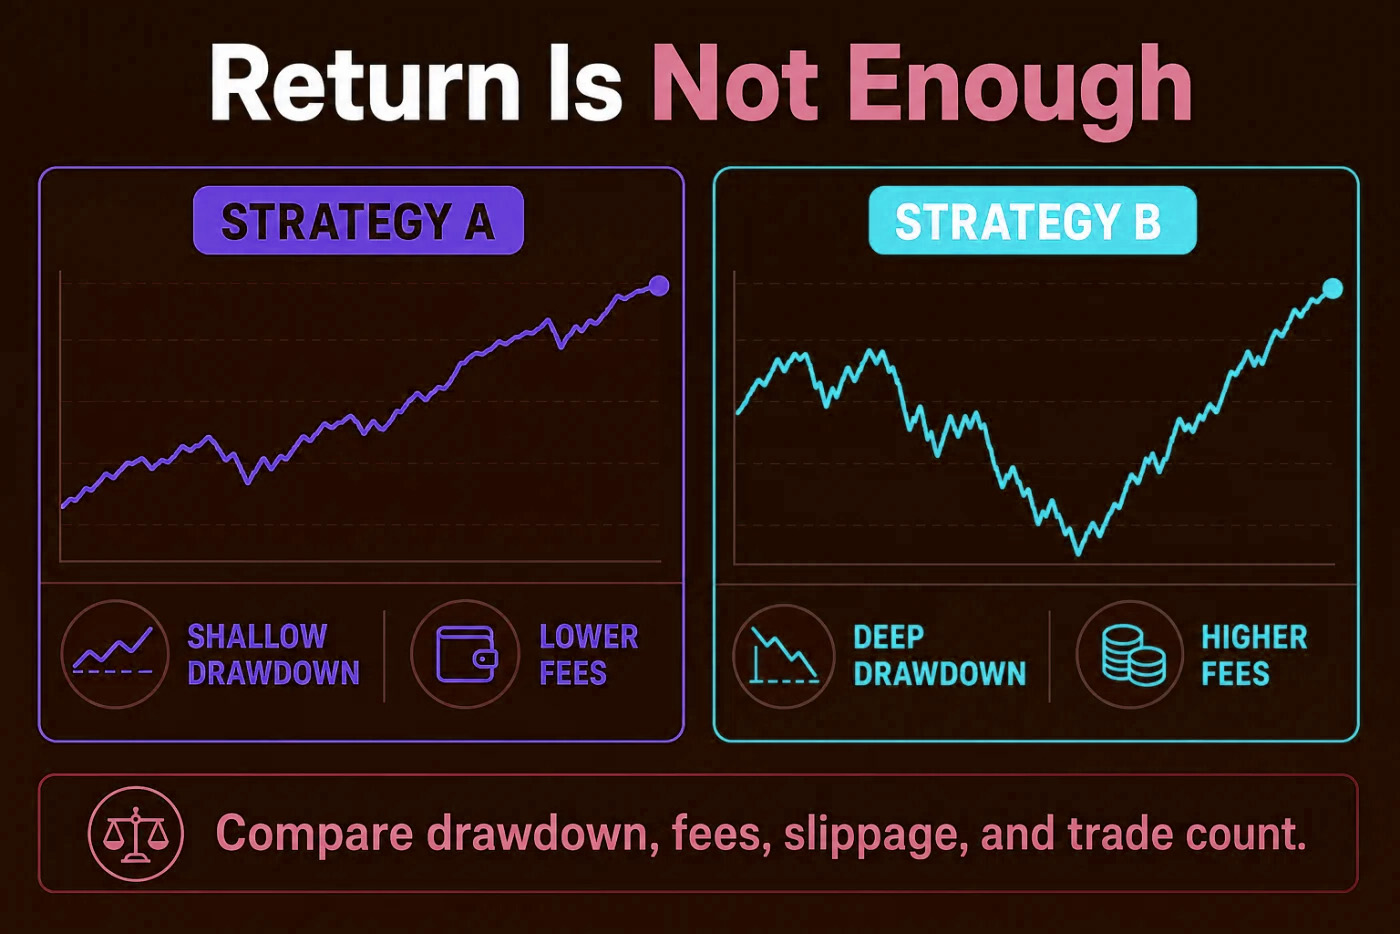
トレーディングボットの収益性は注目を集めますが、存続を左右するのはドローダウン管理です。控えめで安定した収益と最大ドローダウン10%に抑えたトレーディングシステムは、年間200%の収益を誇りながらドローダウンが60%もあるような、極めて攻撃的なボットよりもはるかに優れています。
明確な損失限度を設定し、レバレッジを管理し、パフォーマンスレポートをリスク評価の枠組みとして扱うことで、トレーダーは自動取引システムが予期せぬ市場の変動に安全に対応できるようにしている。
よくあるご質問
トレーディングボットにとって許容できる最大ドローダウンはどれくらいですか?
ほとんどの機関投資家および個人投資家のクオンツトレーダーにとって、最大ドローダウンは10%から20%の間であれば許容範囲内と考えられています。30%を超えると、回復が著しく困難になり、口座破綻のリスクが高まります。
ライブトレード中にボットのドローダウンを減らすにはどうすればよいですか?
取引ごとのポジションサイズを縮小し、実効レバレッジを下げ、厳格な日々の損失制限を設定し、システムがボラティリティ調整型ストップロス(ATRベースのストップなど)を使用していることを確認してください。
なぜ実際の取引におけるドローダウンが、バックテストにおけるドローダウンを上回ったのでしょうか?
実際の取引におけるドローダウンは、約定スリッページ、ブローカーのスプレッド、オーバーナイトスワップ手数料、予期せぬ市場ニュース、あるいはバックテスト中の過去のデータへの過剰適合といった現実世界の要因により、バックテストの結果を上回ることがよくあります。
教育目的のみのコンテンツです。取引にはリスクが伴い、過去の実績は将来の結果を保証するものではありません。