Jaga


Kui automatiseeritud kauplemisstrateegiad ebaõnnestuvad, on see harva tingitud sellest, et need ei suutnud kasumit teenida. Sagedamini on põhjuseks nii suur langus , et konto ei suutnud langust üle elada. Kvantitatiivses ja algoritmilises kauplemises on langus vaieldamatult kõige olulisem riskimõõdik, mida kaupleja peab mõõtma, jälgima ja haldama.
Iga kauplemissüsteem – olenemata sellest, kui keerukas või kasumile orienteeritud see on – kogeb langusi. Kaubanduskonto pikaajaliseks toimimiseks on oluline mõista, kuidas langus toimib, millised tegurid süvendavad aktsiate langust ja kuidas programmeerida oma automatiseeritud keskkonda rangeid riskipiire.
Platvormid nagu AlgoBot seavad strateegia väljatöötamise keskmesse teadlikkuse investeerimisvõimaluste vähenemisest, aidates kauplejatel tasakaalustada tootluseesmärke aktiivsete kaitsepiiretega, mis kaitsevad kapitali vaenulike turutingimuste ajal.
Võtme tagasivõtmine
- Allahindlus määratletud: Konto väärtuse langus tipptasemel on mõõdetud, väljendatuna protsendina või valuutasummana.
- Psühholoogiline ja kapitalipõhine ellujäämine: Suure tootlusega strateegia, millega kaasnevad suured langused, on psühholoogilise stressi ja matemaatiliste taastumisnõuete tõttu praktiliselt kaubeldav.
- Põhilised draiverid: Positsiooni suurus, liigne finantsvõimendus, turu volatiilsus ja järjestikused kaotusseeriad mõjutavad oluliselt languse ulatust.
- Algoritmilised riskikontrollid: Päevased kahjumilimiidid, maksimaalsed avatud positsioonide piirangud ja dünaamilised aktsiate tapmislülitid takistavad robotite spiraalset kasvu ebasoodsate turutingimuste ajal.
- AlgoBoti filosoofia: Pikaealisuse eelistamine jätkusuutmatutele tõusudele; languste üleelamine tagab teie kapitaliseerimise tulevaste turueeliste haaramiseks.
Mis on algoritmilise kauplemise drawdown?
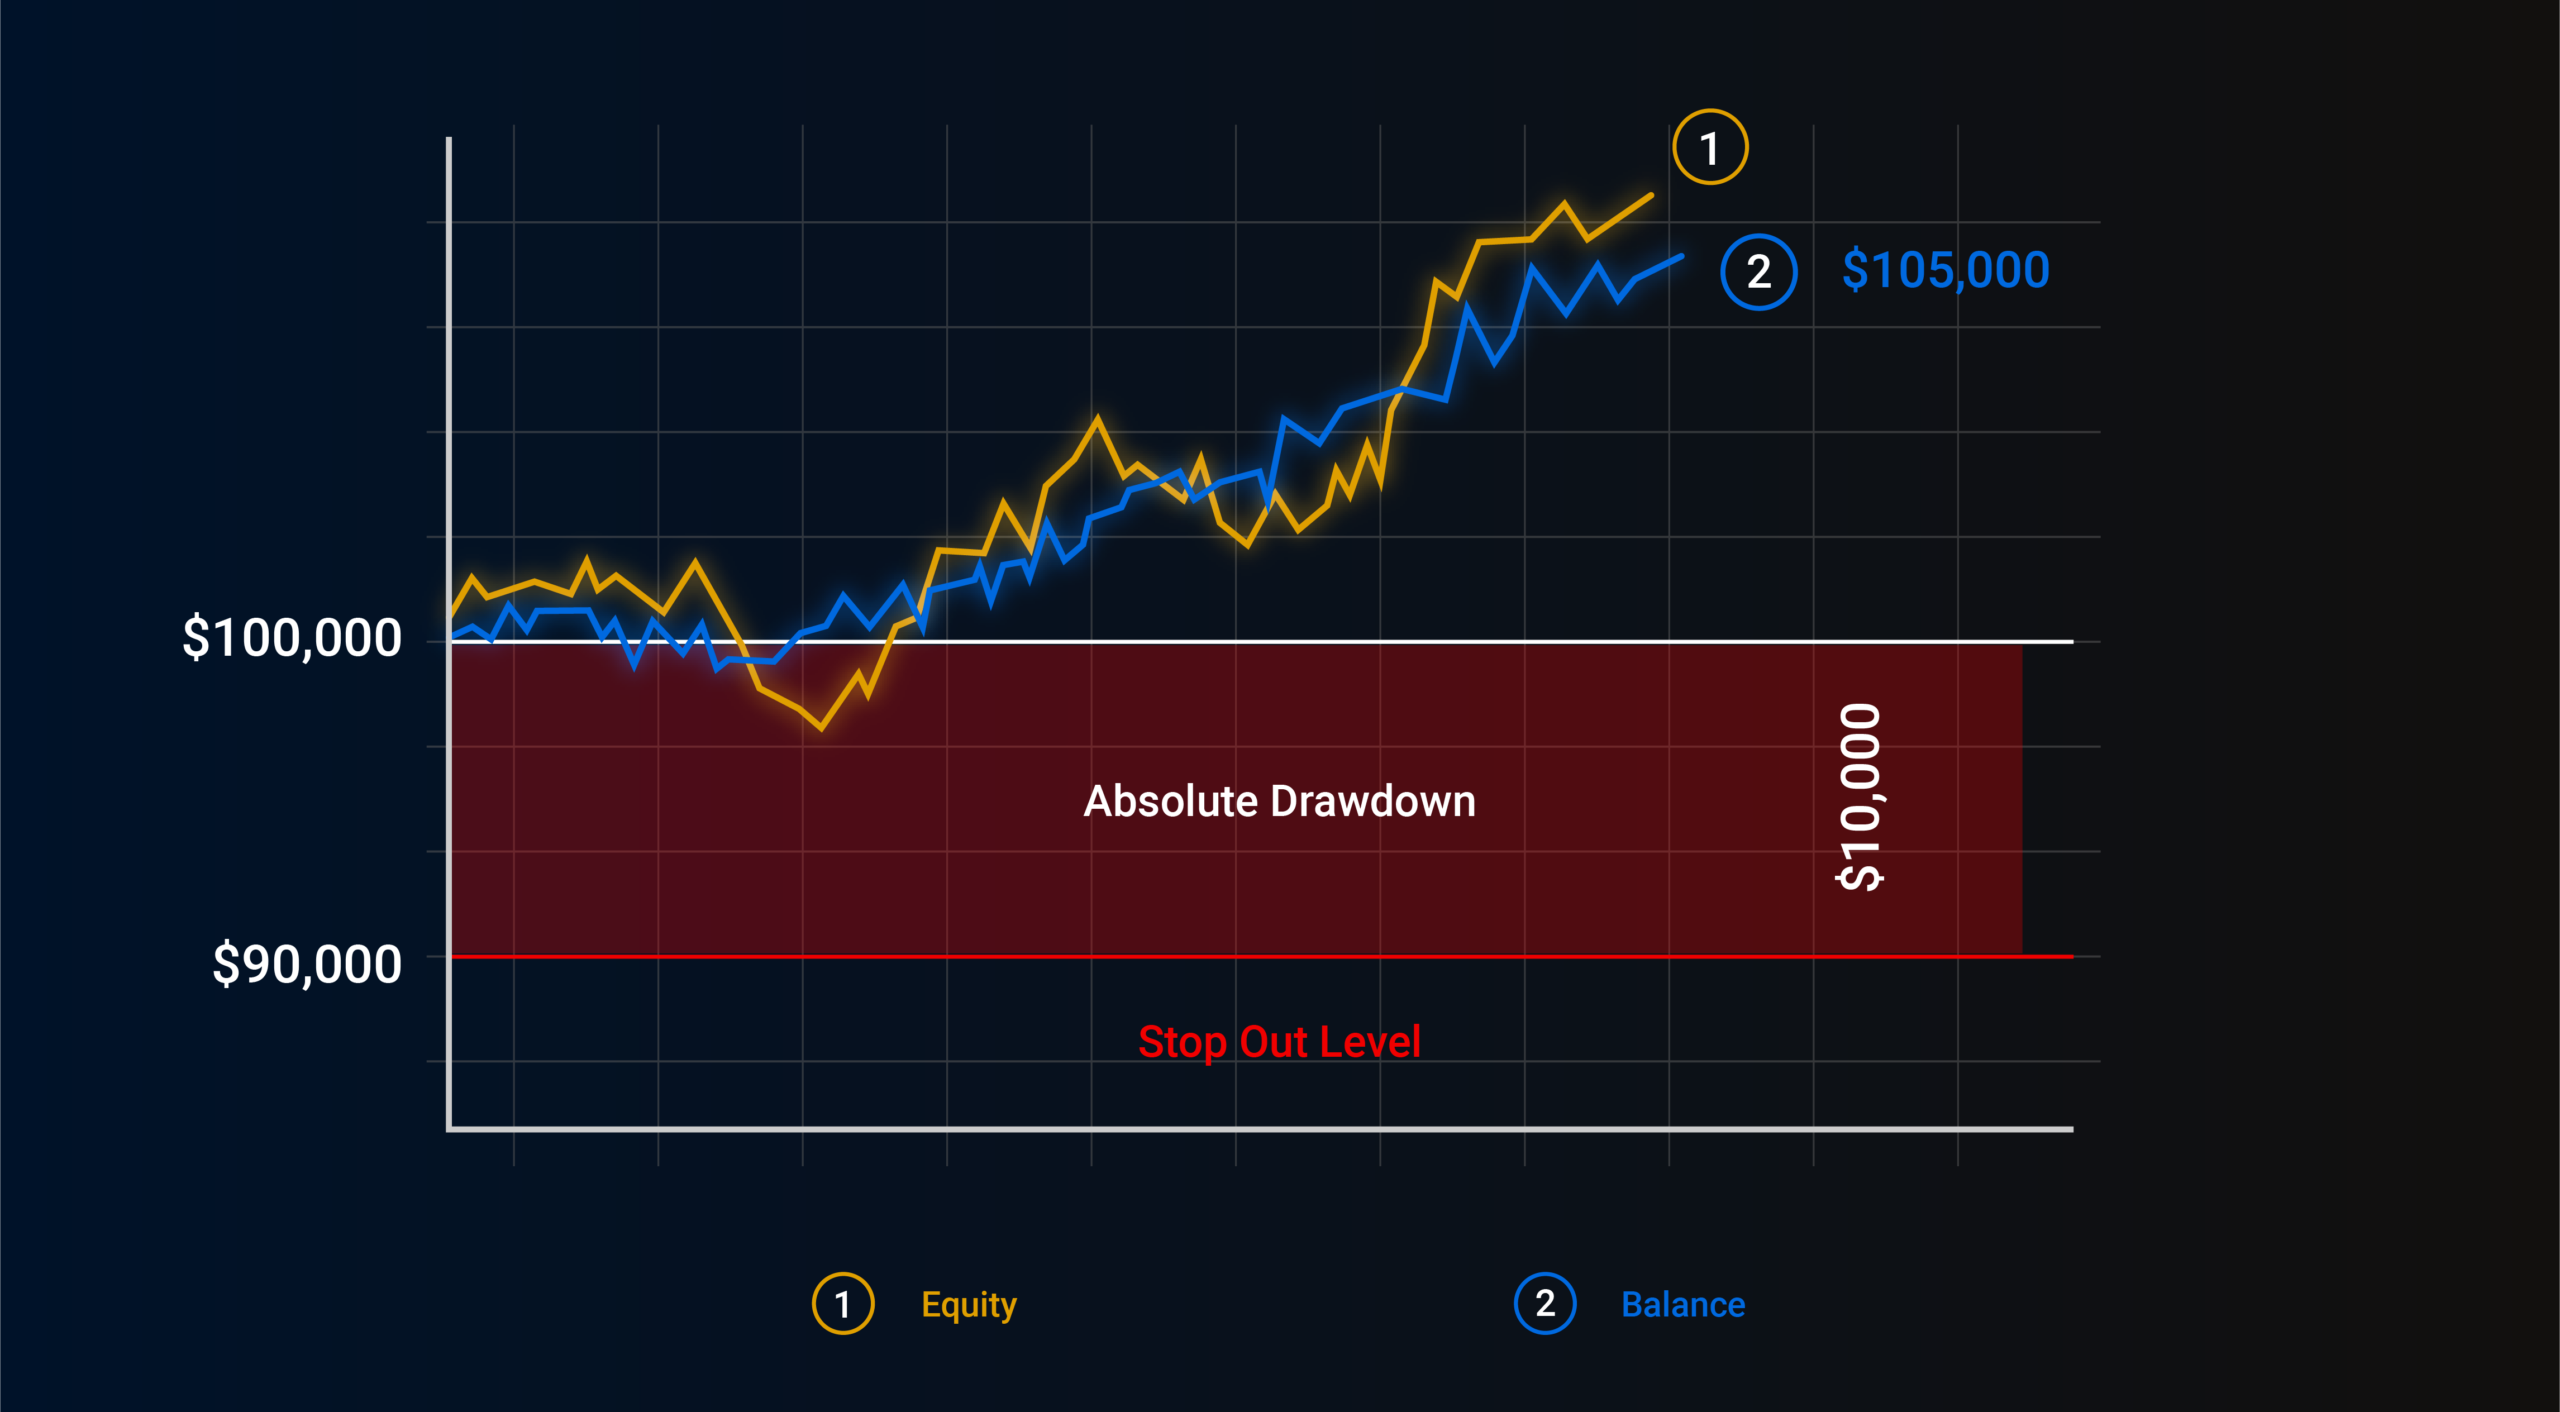
Drawdown mõõdab teie kauplemiskapitali vähenemist pärast mitmeid kahjumlikke tehinguid, arvutatuna strateegia tippkapitalist kuni järgmise madalpunktini.
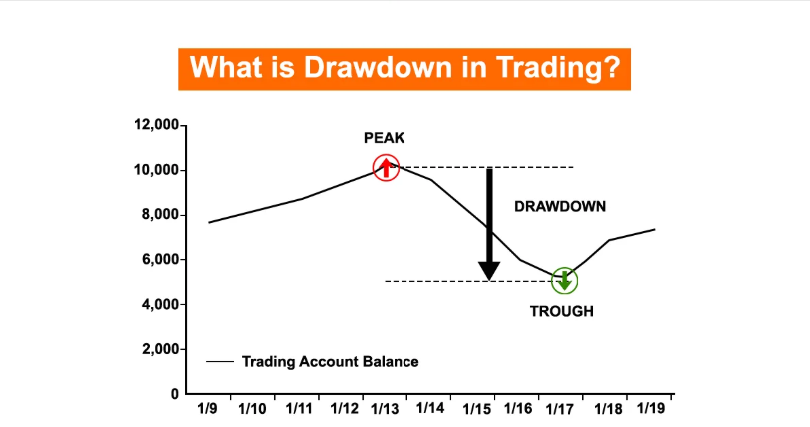
Näiteks kui automatiseeritud konto saldo jõuab rekordiliselt kõrgele 10 000 dollarini ja seejärel toimub rida kahjumlikke tehinguid, mis langetavad omakapitali saldo enne tõusutrendi algust 8,500 dollarini, on langus 1,500 dollarit ehk täpselt 15%.
Allahindluse arvutamise valem:
Allahindlus (%) = [(tipptasemel omakapital − madalseisus olev omakapital) / tipptasemel omakapital] × 100
Kahanemist ei mõõdeta teie esialgsest algsaldost, vaid tehingu sooritamise ajal saavutatud kõrgeimast konto tipptasemest. Iga uus konto tipptase loob uue baastaseme, mille suhtes mõõdetakse tulevasi kahjumeid.
Maksimaalne langus vs. suhteline langus
Toimivusaruannete hindamisel puutuvad kauplejad tavaliselt kokku kahe erineva langusnäitajaga:
- Maksimaalne langus (MDD): Kogu hindamisperioodi jooksul kogetud suurim üksik tippude ja madalseisu vaheline protsentuaalne kahjum. See toob esile teie strateegia ajaloolise halvima stsenaariumi.
- Suhteline langus: Maksimaalne krediidikahjum, mis on väljendatud seoses konkreetsete konto omakapitali faaside või aja jooksul muutuvate finantsvõimenduse tasemetega, annab ülevaate käimasolevast operatsiooniriskist.
Tagasilöögist taastumise matemaatika
Peamine põhjus, miks langust tuleb rangelt hallata, on matemaatiline asümmeetriline risk: langusprotsendi suurenedes kasvab tasuvuspunkti saavutamiseks vajalik kasum eksponentsiaalselt.
| Konto langus (%) | Järelejäänud kapital | Tasuvuspunkti saavutamiseks vajalik kasum | Riskihindamise |
|---|---|---|---|
| 10% | 90% | 11.1% | Lihtsalt hallatav; tavaline kauplemisvariatsioon. |
| 20% | 80% | 25.0% | Standardne institutsiooniline ohutuslävi. |
| 30% | 70% | 42.8% | Suurenenud risk; strateegia ümberkujundamine on vajalik. |
| 50% | 50% | 100.0% | Tõsine kahju; taastumiseks on vaja kapitali kahekordistada. |
| 75% | 25% | 300.0% | Kriitiline rike; konto taastamine on matemaatiliselt ebatõenäoline. |
Kui teie strateegia langeb 50% võrra, peab teie allesjäänud kapital genereerima 100% kasumit, et lihtsalt algasendisse jõuda. Seetõttu on tõsiste languste eest kaitsmine palju olulisem kui spekulatiivse kasumi taotlemine.
Automatiseeritud süsteemide suure koormuse peamised põhjused
Kauplemisalgoritmid täidavad juhiseid rangelt vastavalt koodile. Kui turudünaamika muutub ja kaitsemehhanismid puuduvad, võivad robotid kiiresti kahjumit kanda. Peamised tegurid on järgmised:
1. Liigne positsiooni suuruse ja finantsvõimenduse kasutamine
Liigne kapitalivõimendus võimendab väikeseid turuliikumisi teie positsiooni vastu. Strateegia, mis riskib 5–10% kogu omakapitalist tehingu kohta, seisab tavaliste 4–5 tehingust koosnevate kaotusseeriate ajal silmitsi katastroofilise langusega.
2. Volatiilsusadapterite puudumine
Fikseeritud stop-loss tasemed, mis toimivad madala volatiilsusega perioodidel hästi, saavad korduvalt lüüa suure volatiilsusega uudiste või turušokkide ajal.
3. Piiramata riskipositsioon korrelatsioonis olevate varade lõikes
Kui bot avab samaaegselt pikad positsioonid EUR/USD, GBP/USD ja AUD/USD valuutapaaridel, kolmekordistub tema USD risk. Järsk USA dollari tõus käivitab kõigis avatud tehingutes korrelatiivsed kahjud.
4. Martingale'i või võrgumehaanika ilma piiranguteta
Strateegiad, mis kahekordistavad kaotavate positsioonide korral oma positsiooni (Martingale) või esitavad pidevalt tellimusi tugeva suunatud trendi vastu (Grid), loovad sujuvad aktsiakõverad kõikuvate turgude ajal, kuid põhjustavad kontode täieliku sulgemise tugevate trendide ilmnemisel.
Kuidas AlgoBot kontrollib ja vähendab kaotusi
Algoritmilisel täitmisel on oluline eelis: see täidab automatiseeritud riskireegleid ilma inimliku kõhkluse, emotsionaalse paanika või lootuspõhise sekkumiseta.
AlgoBot integreerib täpse riskiarhitektuuri, et minimeerida kahjumi ulatust ja kaitsta reaalajas kontosid:
- Päevased kaotuse ülempiirid: Peatab automaatselt botitegevuse, kui aktsia hind langeb ühe kauplemispäeva jooksul etteantud läve võrra (nt 3%).
- Dünaamiline positsiooni suuruse muutmine: Skaleerib partiide suurust vastavalt praegusele omakapitalile ja konto volatiilsusele, vähendades automaatselt riskipositsiooni krediidilimiidi perioodidel.
- Avatud tellimuste maksimaalsed limiidid: Takistab strateegial uute tehingute avamist, kui turukorrelatsiooni või riskipiirangud on saavutatud.
- Järelkäivad aktsiate müügist loobumise valikud: Sulgeb koheselt avatud positsioonid ja deaktiveerib automaatse kauplemise, kui strateegia üldine langus jõuab kindlaksmääratud maksimaalsete lävedeni.
Final Thoughts
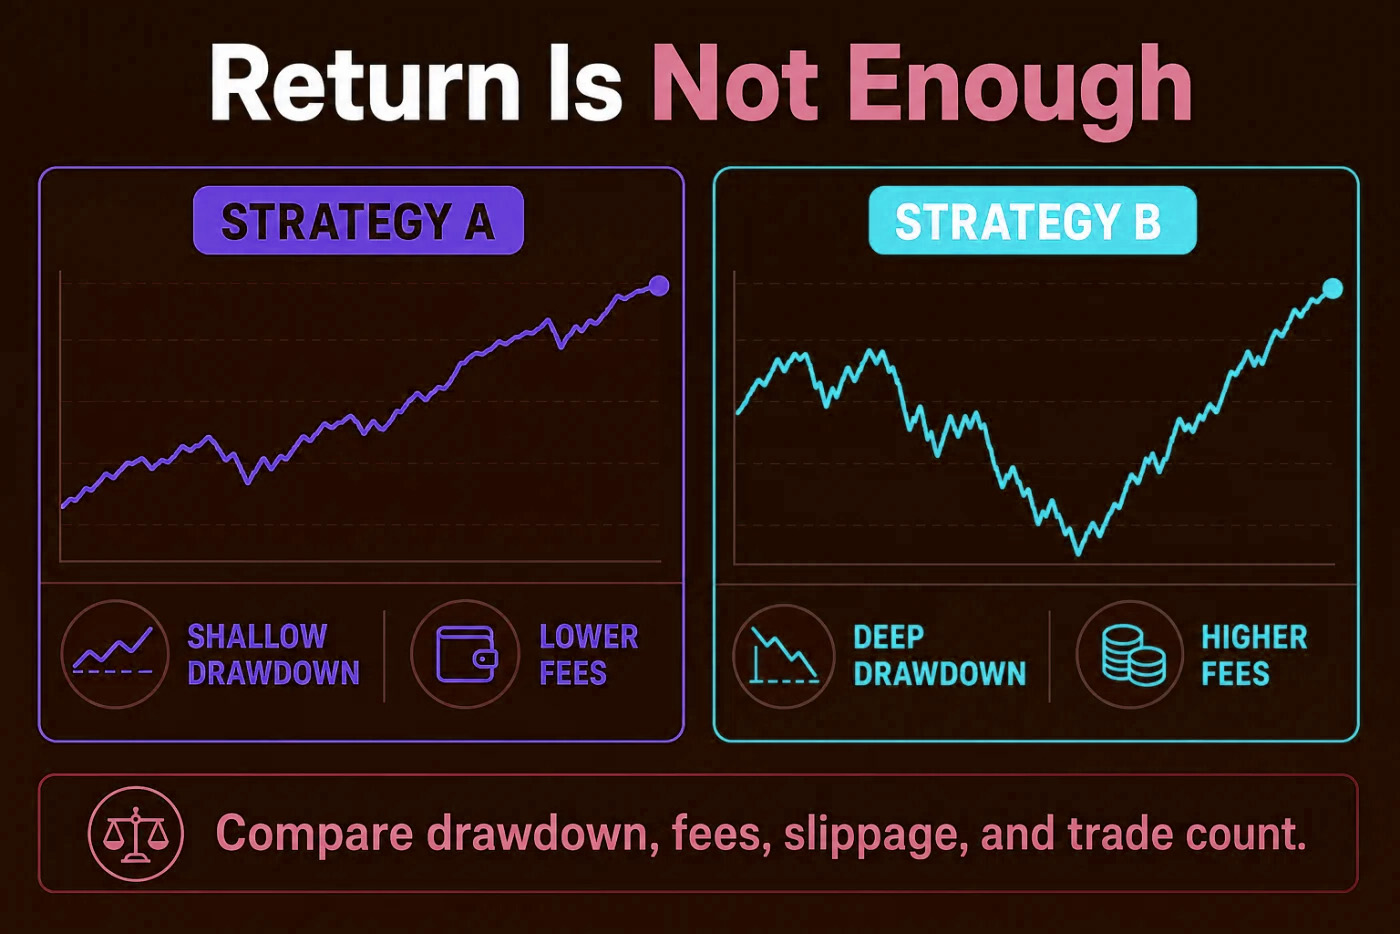
Kauplemisrobotite kasumlikkus saab pealkirjadesse, kuid languse haldamine määrab ellujäämise. Mõõduka, stabiilse tootlusega ja 10% maksimaalse langusega kauplemissüsteem on tunduvalt parem kui hüperagressiivne bot, millel on 200% aastane tootlus ja 60% languse ajalugu.
Selgesõnaliste kahjumipiiride määratlemise, finantsvõimenduse haldamise ja tulemusaruannete käsitlemise riskihindamisraamistikena abil tagavad kauplejad, et nende automatiseeritud süsteemid navigeerivad ootamatute turupöörete korral ohutult.
KKK
Milline on kauplemisboti puhul vastuvõetav maksimaalne langus?
Enamiku institutsionaalsete ja jaekaubanduse kvantitatiivsete kauplejate jaoks peetakse vastuvõetavaks maksimaalset langust vahemikus 10–20%. Kõik, mis ületab 30%, toob kaasa märkimisväärse sissenõudmishõõrde ja suurenenud kontode täitumise riski.
Kuidas vähendada oma boti langust reaalajas kauplemise ajal?
Vähendage tehingu kohta positsiooni suurust, langetage efektiivset finantsvõimendust, rakendage ranged igapäevased kahjumipiirangud ja veenduge, et teie süsteem kasutab volatiilsusega korrigeeritud kahjumipiiranguid (näiteks ATR-põhiseid stoppe).
Miks minu reaalajas kauplemise langus ületas minu tagasiulatuva testi langust?
Reaalajas kauplemise langused ületavad sageli tagasiulatuvaid teste reaalsete tegurite, näiteks teostuse libisemise, maaklerite kursivahede, öiste swap-tasude, ootamatute turuuudiste või ajaloolise ülesobitamise tõttu tagasiulatuva testimise ajal.
Ainult hariduslik sisu. Kauplemisega kaasneb risk ning varasem või ajalooline tootlus ei garanteeri tulevasi tulemusi.