Jaga


Automatiseeritud strateegia hindamisel teevad paljud kauplejad kriitilise vea, keskendudes ühele peamisele mõõdikule: võidumäärale . Kõrge võidumäär võib turunduslehel muljetavaldav välja näha, kuid algoritmilises kauplemises räägib see vaid murdosa loost. Kauplemisrobot, mille võidumäär on 80%, võib ikkagi konto pankrotti viia, kui selle vähesed kahjumlikud tehingud on viis korda suuremad kui selle keskmine kasum.
Selleks, et teha kindlaks, kas automatiseeritud kauplemissüsteemil on tõeline ja jätkusuutlik eelis, peavad kauplejad teadma, kuidas õigesti lugeda ja tõlgendada põhjalikku tulemusaruannet. Ajalooliste tagasiulatuvate testide või tulevikutestide logide andmete analüüsimine nõuab riskipositsiooni, languste taastumise ja teostuse järjepidevuse hindamiseks kaugemale vaatamist toortootlusest.
Platvormid nagu AlgoBot rõhutavad andmepõhist läbipaistvust, andes kauplejatele täpsed tulemuslikkuse näitajad, mida on vaja strateegiate hindamiseks, peenhäälestamiseks ja juurutamiseks institutsionaalse distsipliini abil.
Võtme tagasivõtmine
- Ainult võiduprotsent on eksitav; seda tuleb alati hinnata koos riski-tulu suhte ja keskmise tehingu suurusega.
- Peamised tervisenäitajad hõlmavad kasumitegurit, maksimaalset langust (MDD), taastumistegurit ja valimi kogumahtu.
- Aktsiakõvera kuju näitab, kas tootlus tuleneb korduvast süsteemist või vähestest õnnelikest erandlikest tehingutest.
- Strateegia toimivuse analüüsimine erinevate tururežiimide (trendikas vs. vahemikuga piiratud) lõikes hoiab ära ootamatud reaalajas langused.
- AlgoBot käsitleb tulemusaruandeid funktsionaalsete diagnostikavahenditena, mis valideerivad strateegia stabiilsust enne reaalse kapitali eraldamist.
Põhinäitajad, mida iga kvantitatiivne kaupleja peab analüüsima
Põhjalik tulemusaruanne teisendab sajad automatiseeritud tehingud kvantifitseeritavateks statistilisteks väljunditeks. Strateegia seisukorra hindamiseks tuleks neid põhinäitajaid uurida omavahel ühendatud süsteemina, mitte eraldiseisvana:
1. Kogutootlus vs. valimi suurus
Kogutootlus näitab kumulatiivset protsentuaalset kasumit kindlaksmääratud testperioodi jooksul. Tootlus on aga ilma tehingute sageduse kontekstita mõttetu. 50% tootluse genereerimine 15 tehinguga on statistiliselt ebaoluline, kuna seda võib mõjutada juhuslik turuõnn. Statistiliselt kehtiv tulemusaruanne nõuab vähemalt 100 kuni 200+ tehingust koosnevat valimit muutuvates turutingimustes.
2. Maksimaalne langus (MDD)
Maksimaalne langus mõõdab konto omakapitali suurimat langust tipust madalseisuni, väljendatuna protsentides. Kui konto väärtus kasvab 10 000 dollarini ja langeb seejärel enne uute kõrgpunktide saavutamist 8,000 dollarini, on MDD 20%. MDD mõistmine aitab kauplejatel seada realistlikke ootusi tavapäraste kapitalikõikumiste jaoks ja seadistada konto sulgemis- ja sulgemisoperatsioone.
3. Kasumitegur
Kasumitegur arvutatakse brutokasumi jagamisel brutokahjumiga. See mõõdab, kui tõhusalt kapital genereerib tulu võrreldes riskiga:
$$\text{Kasumitegur} = \frac{\text{Brutokasum}}{\text{Brutokahjum}}$$
Kasumitegur alla 1.0 tähendab, et strateegia kaotab raha. Vahemik 1.5 ja 2.0 vahel näitab tervet ja jätkusuutlikku süsteemi. Olge ettevaatlik tagasiulatuvalt testitud kasumitegurite suhtes, mis on üle 3.0, kuna need viitavad sageli üleoptimeeritud või kõverale kohandatud parameetritele, mis reaalajas turgudel halvenevad.
4. Riski-tulu suhe (RRR) ja oodatav eluiga
Riski-tulu suhe mõõdab võitvate tehingute keskmist suurust võrreldes kaotavate tehingutega. Kombineerige RRR võidumääraga, et arvutada matemaatiline eeldatav võit – keskmine summa, mida võite oodata iga riskitud dollari kohta võita või kaotada:
Oodatava eluea võrrand:
Ootuskordaja = (võiduprotsent × keskmine võit) − (kaotusprotsent × keskmine kaotus)
Peamiste tulemusnäitajate võrdlus
Allolev tabel kirjeldab bottide toimivusaruannete lugemisel võrdlusaluste sihtväärtusi ja levinud ohumärke:
| Mõõdiku nimi | Mida see mõõdab | Tervislik võrdlusalus Sihtmärk | Hoiatusmärk / punane lipp |
|---|---|---|---|
| Võidu määr | Võidukate tehingute protsent | 40% – 65% (sõltub RRR-ist) | >85% (sageli peidab endas martingaali või piiramatu stop-lossi riski) |
| Kasumitegur | Brutokasum / brutokahjum | 1.50 - 2.20 | <1.10 (õhuke serv) või >3.50 (kõverale kohandatud) |
| Maksimaalne langus | Suurim kapitali langus tipust madalseisuni | 10% - 20% | Väljavõte ületab oodatavat aastatootlust |
| Maksimaalsed järjestikused kaotused | Pikim kahjumlike tehingute jada | 4–7 järjestikust tehingut | 10+ kaotusejada ilma dünaamilise riskitaastumiseta |
Omakapitalikõverate ja tururežiimide hindamine
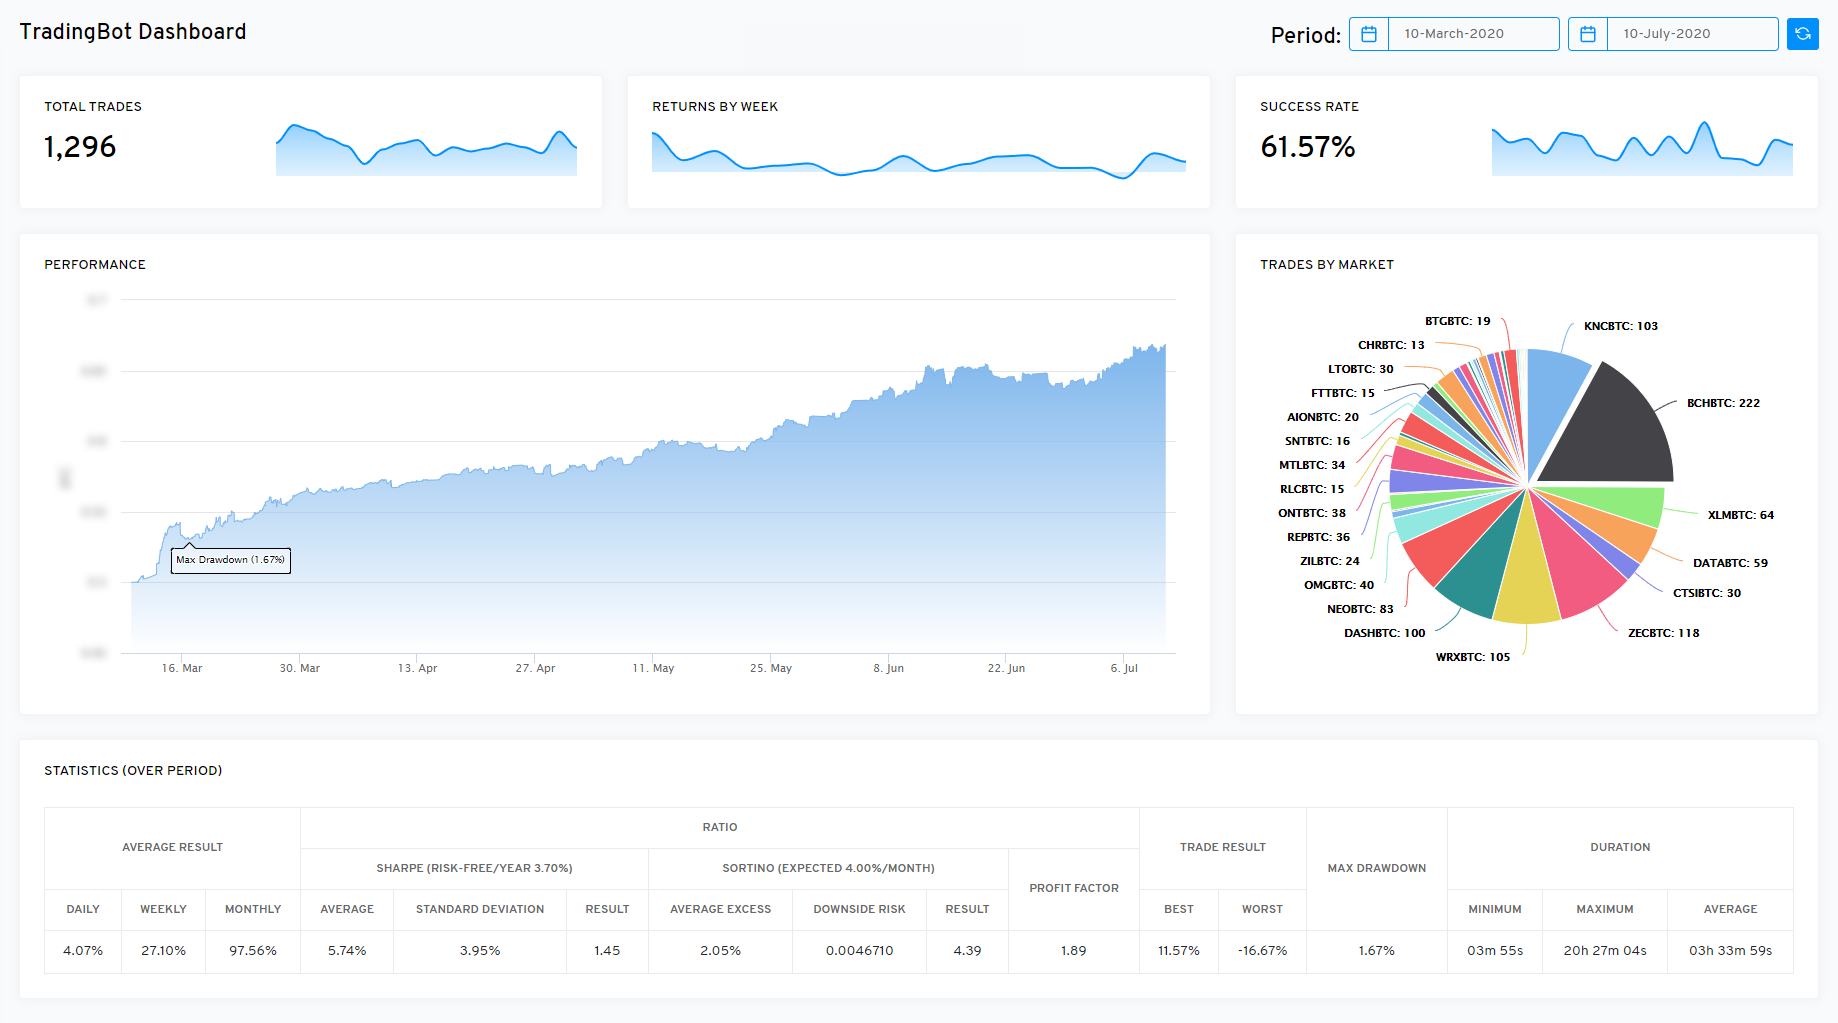
Lisaks numbritele pakuvad visuaalsed diagrammid kohest tagasisidet bottide käitumise kohta. Omakapitalikõver jälgib kontojäägi üldist kasvu aja jooksul.
Sujuv, ülespoole kalduv joonnurk viitab järjepidevusele. Sakiline kõver massiivsete piikidega, millele järgnevad järsud langused, viitab strateegiale, mis tugineb suurele võimendusele või laiadele stopp-lossidele. Samuti pöörake tähelepanu "treptakõveratele", kus kogukasum sõltub ühest või kahest isoleeritud tehingust äärmusliku sündmuse ajal.
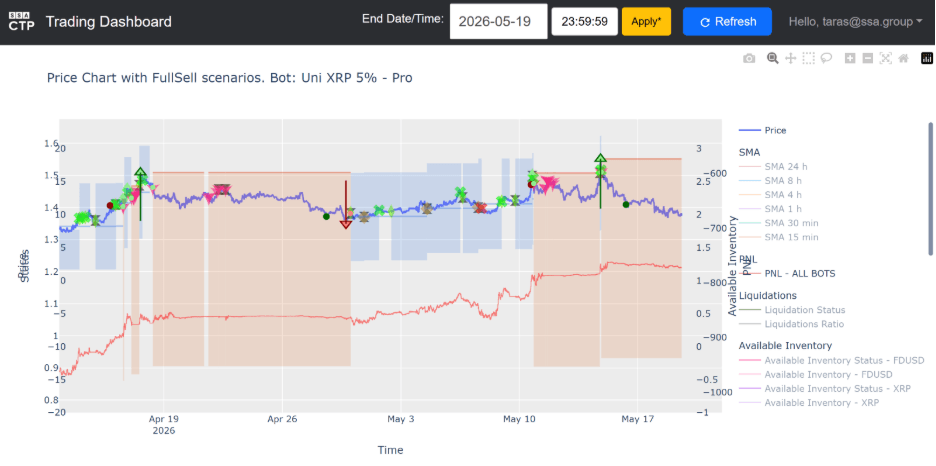
Lisaks vaadake üle, kuidas bot erinevates tururežiimides toimib:
- Trendikad režiimid: Kas trendi jälgiv bot annab kogu kasumi tagasi, kui hind külgsuunas liigub?
- Kaugusrežiimid: Kas keskmise tagasipöördumise algoritm kustub tugeva läbimurde korral?
- Volatiilsuse hüpped: Kuidas reageerivad tehingute tegemise ja kahjumi piiramise käitumine majanduspressiteadete ajal?
Levinud jõudluse lugemise vead
- Kõrge võidumäära ülerõhutamine: Negatiivsete riski-tulu suhtarvude ignoreerimine, kus üks kaotus tühistab viis eelnevat võitu.
- Tehingu kestuse ignoreerimine: Lühikese ooteajaga (<1$ minutis) skalpimisalgoritmid näevad tagasiulatuvates testides suurepärased välja, kuid reaalses teostuses kukuvad need kokku reaalajas levikute ja libisemise tõttu.
- Komisjonitasude ja vahetustasude ignoreerimine: Brutootluse hindamine ilma intressimäärade lisandväärtusi, üleööfinantseerimise intressimäärasid või maakleritasusid maha arvamata.
- Lühikesed testimisaknad: Boti testimine ainult tugeva pullituru ajal ja identse tulemuslikkuse ootamine ka karuturu ajal.
Kuidas AlgoBot täiustab strateegia diagnostikat
AlgoBot teisendab töötlemata kauplemislogid praktilisteks visuaalseteks analüüsideks. Tihedate ja struktureerimata CSV-failide sorteerimise asemel arvutab AlgoBot automaatselt reaalajas kasumiteguri, oodatava tulemuse, maksimaalse languse ja võidumäära mõõdikud.
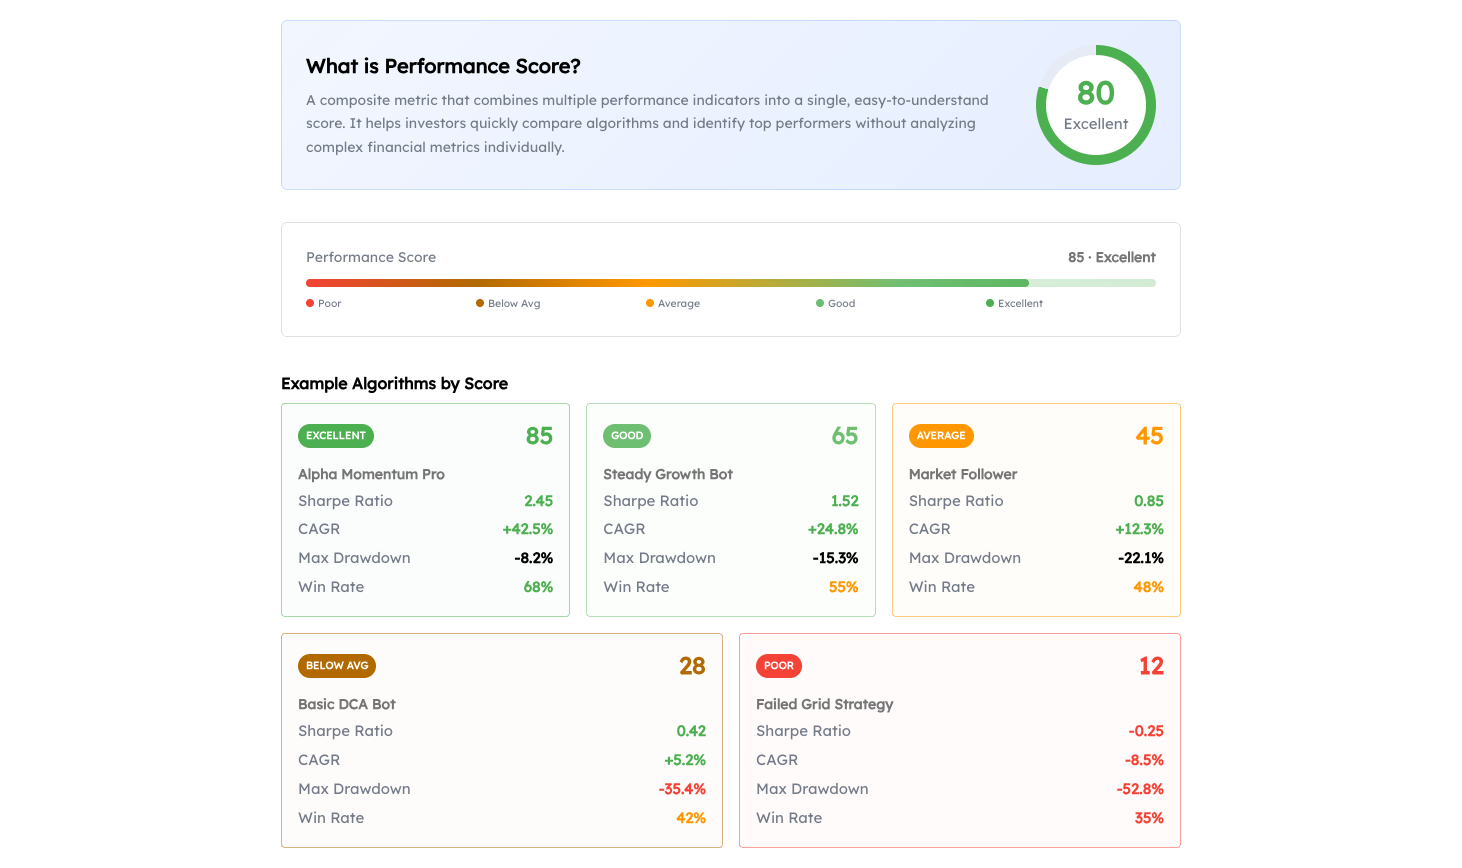
Kohandatud reeglite ühendamisega MetaTraderi, TradingView'i või börsi API-dega võimaldab AlgoBot teil analüüsida aktsiakõveraid, hinnata tulemusi erinevates turutingimustes ja rakendada enesekindlalt eelnevalt kavandatud riskiparameetreid.
Final Thoughts
Kauplemisboti tulemuslikkuse aruande lugemine on vajalik aktsia stabiilsuse ja struktuurilise riski mõistmiseks. Kõrge võidumäär on mõttetu ilma kontekstuaalsete riskikontrollide, dünaamiliste kahjumipiiride ja kontrollitud tulemuslikkuse ajaloota mitme turutsükli jooksul.
Kasumiteguri, languse, oodatava tulemuse ja visuaalsete omakapitalikõverate hindamise abil saavad kauplejad muuta toorandmed objektiivseks teostuskavaks, tagades, et iga strateegia on loodud reaalsete tururiskidega toimetulekuks.
KKK
Mis on kauplemisboti jaoks hea kasumitegur?
Kasumitegur vahemikus 1.5 kuni 2.0 näitab tervet ja usaldusväärset kauplemisrobotit. Kõik alla 1.0 on kahjumlik, samas kui numbrid üle 3.0 viitavad sageli tagasiulatuva kõvera sobitamisele.
Miks on maksimaalne langus olulisem kui kogutootlus?
Maksimaalne langus näitab halvimat kapitalikaotust tipust madalseisuni. Bot, mis teenib 100% tootlust, on kasutuskõlbmatu, kui see langeb 80% võrra, mis võib kontot plahvatada.
Mitu tehingut on mul vaja kehtiva tulemusaruande jaoks?
Statistiliste näitajate usaldusväärsuse ja statistilise olulisuse tagamiseks on erinevate tururežiimide puhul soovitatav minimaalne valimi suurus 100–200 tehingut.
Ainult hariduslik sisu. Kauplemisega kaasneb risk ning varasem või ajalooline tootlus ei garanteeri tulevasi tulemusi.